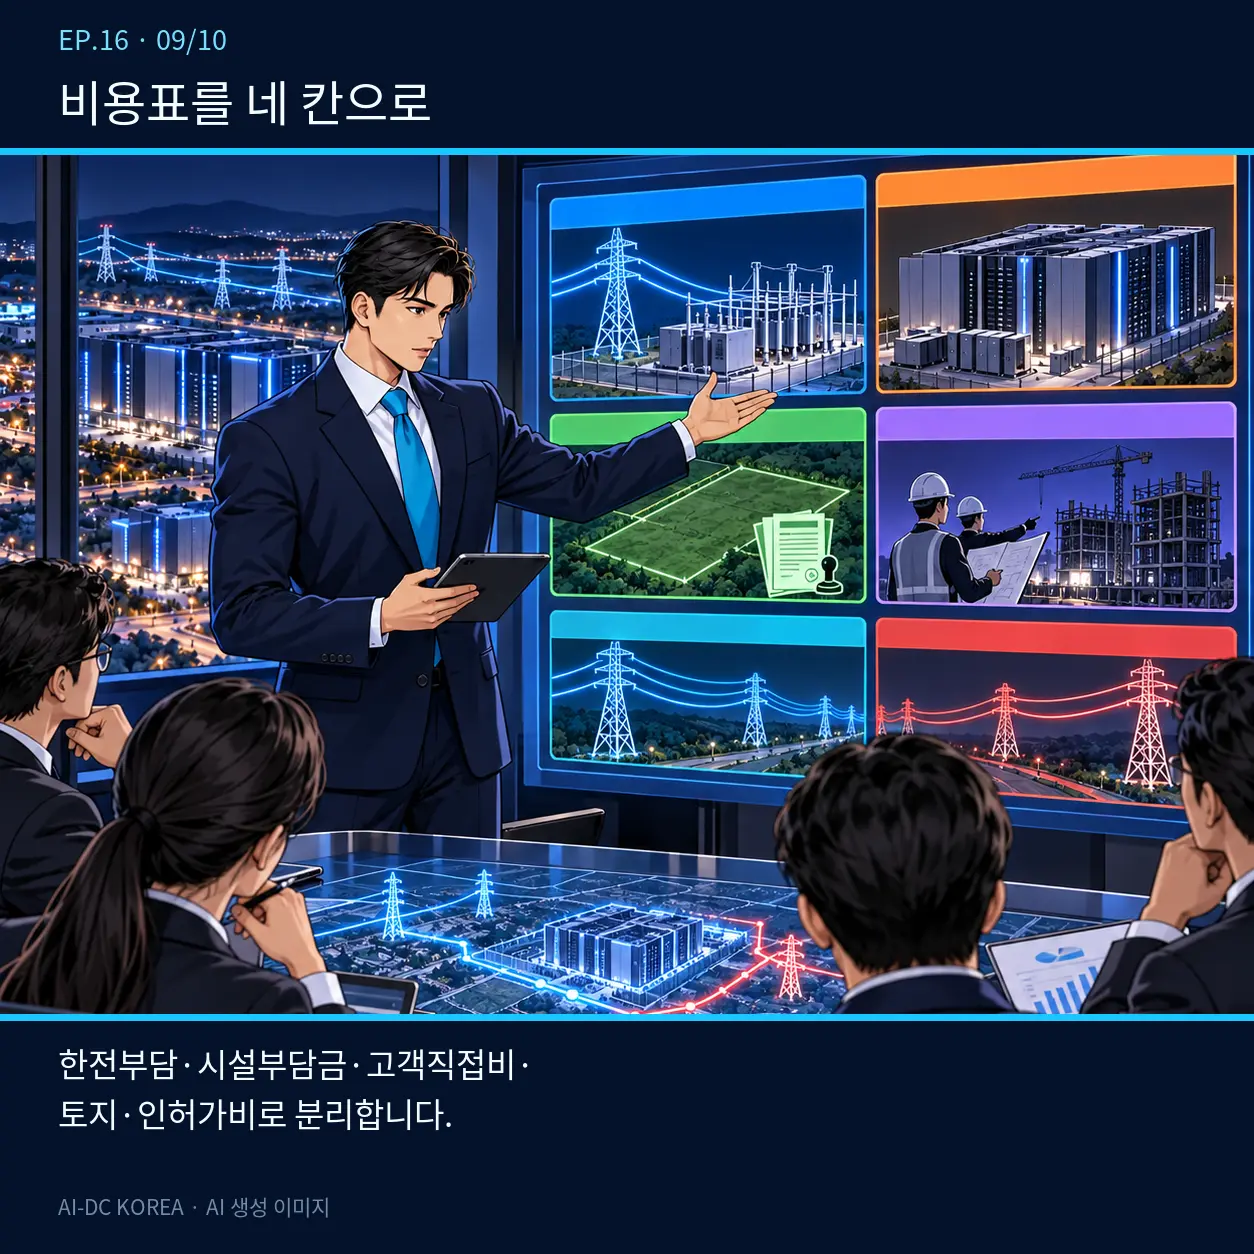
「韓国電力が工事を行うのだから、韓国電力がすべて負担する」という計算は危険です。需給地点と所有境界をまず確定し、韓国電力の負担、施設負担金、顧客の直接費用、土地・許認可費用をそれぞれ区分する必要があります。
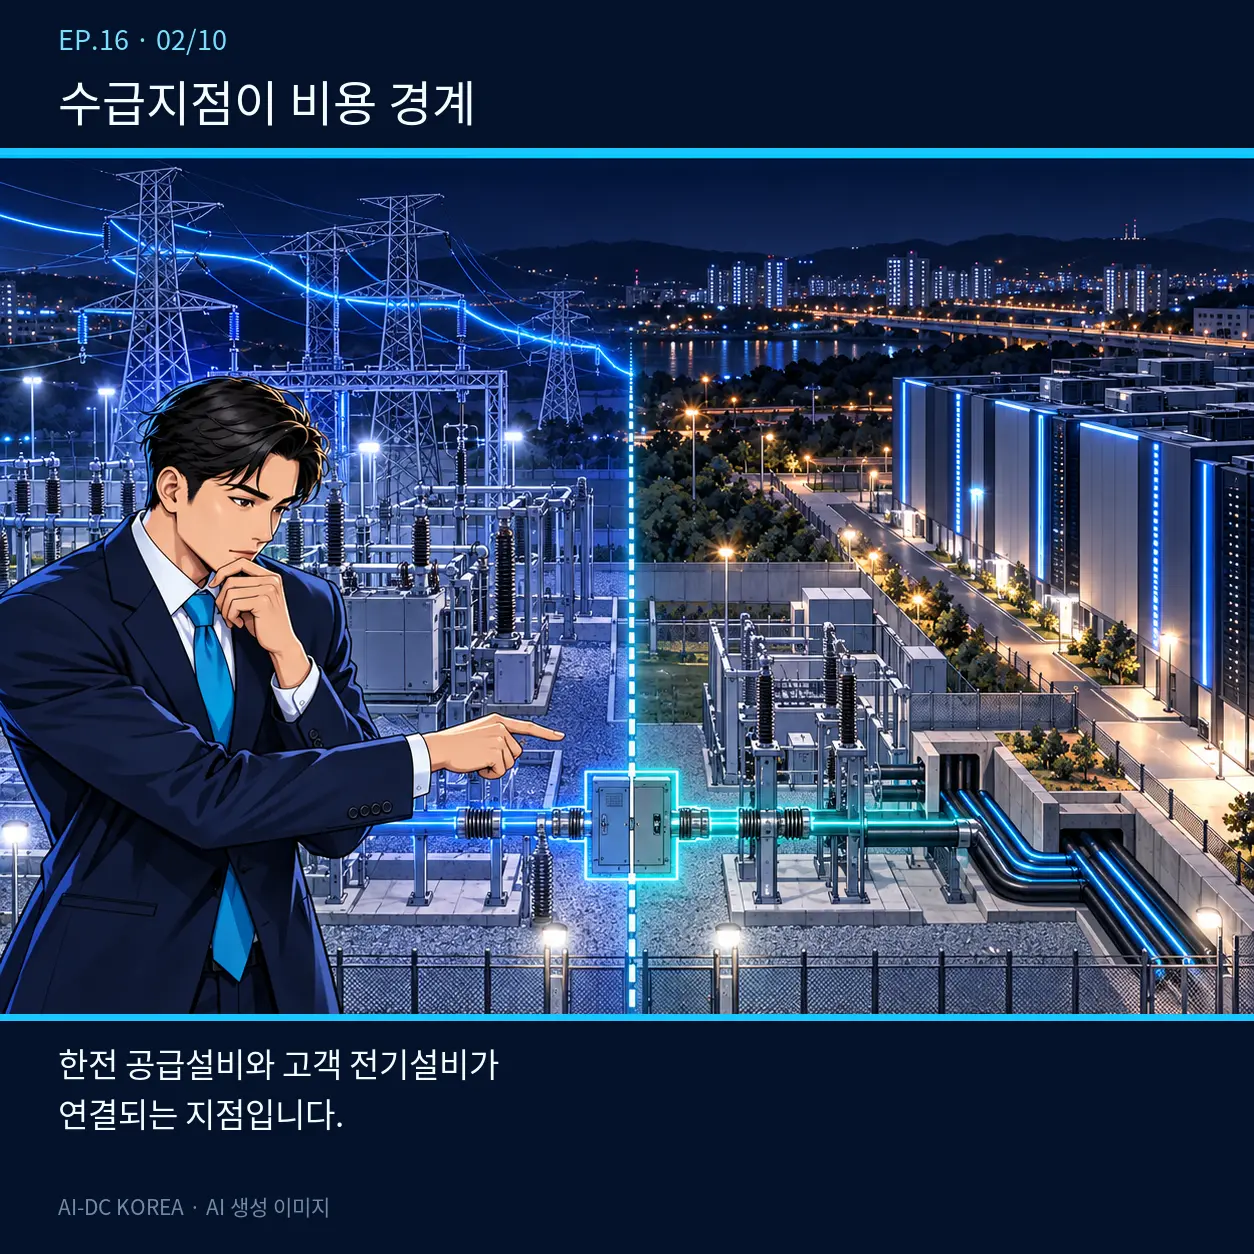
最初の基準は 需給地点および設備の所有境界です。需給地点とは、韓国電力公社の送電線または引込線と、顧客の電気設備が接続される地点のことです。同じ154kVの引込工事であっても、需給地点の位置、韓国電力公社所有区間と顧客所有区間、工事の発注主体が異なれば、費用項目や責任の所在も変わります。
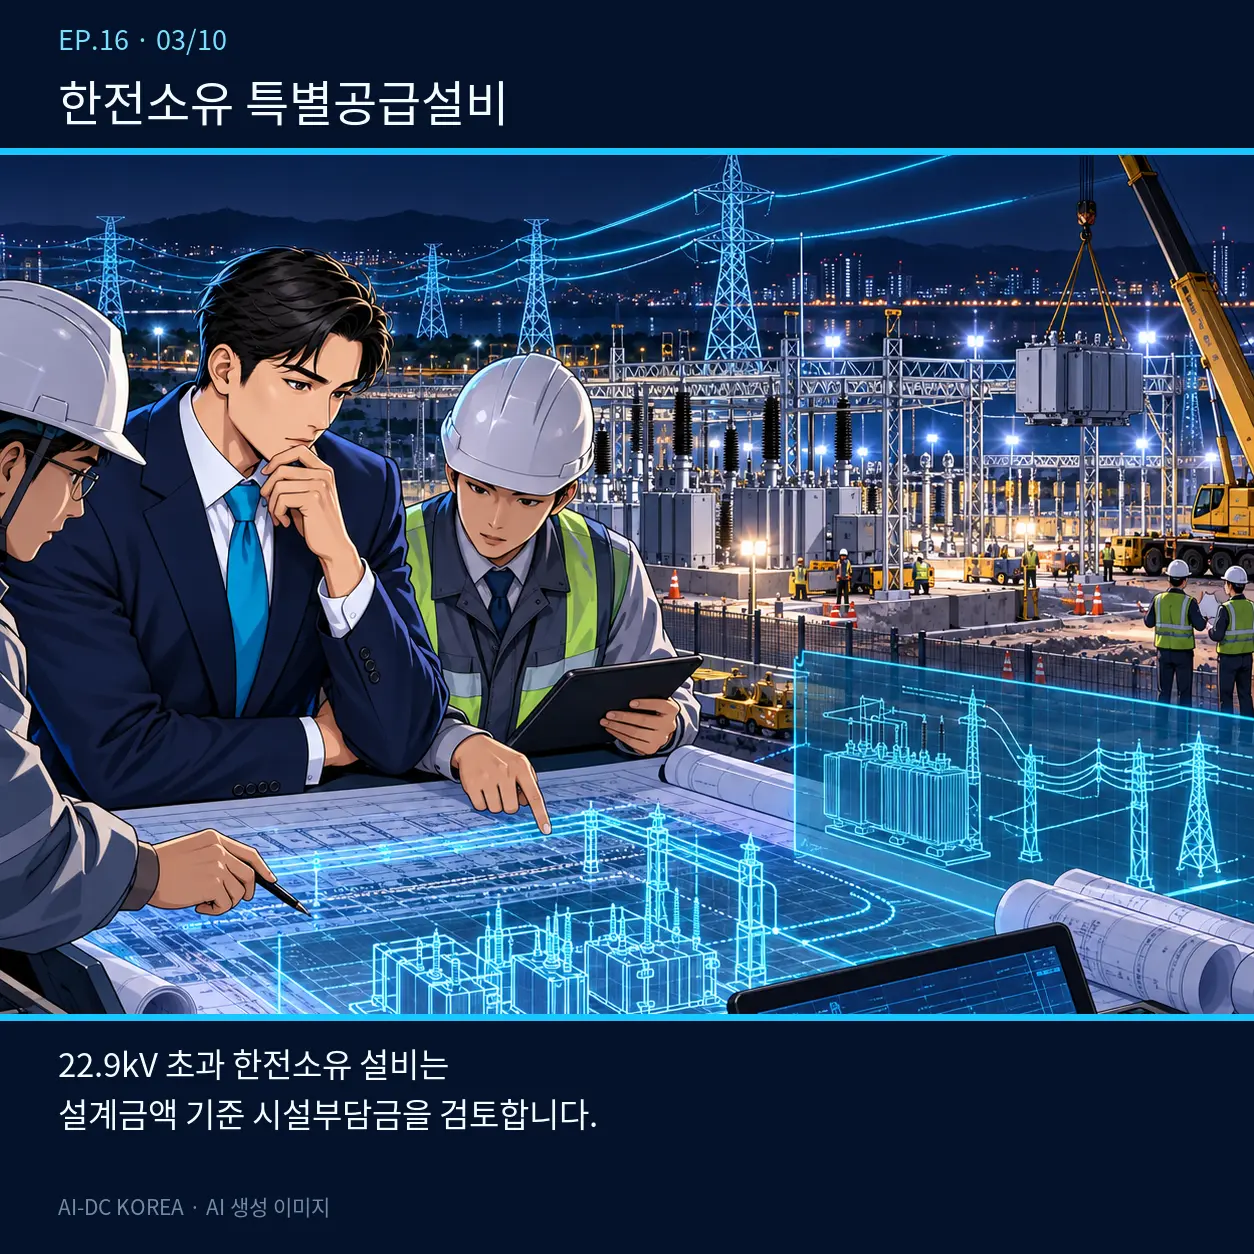
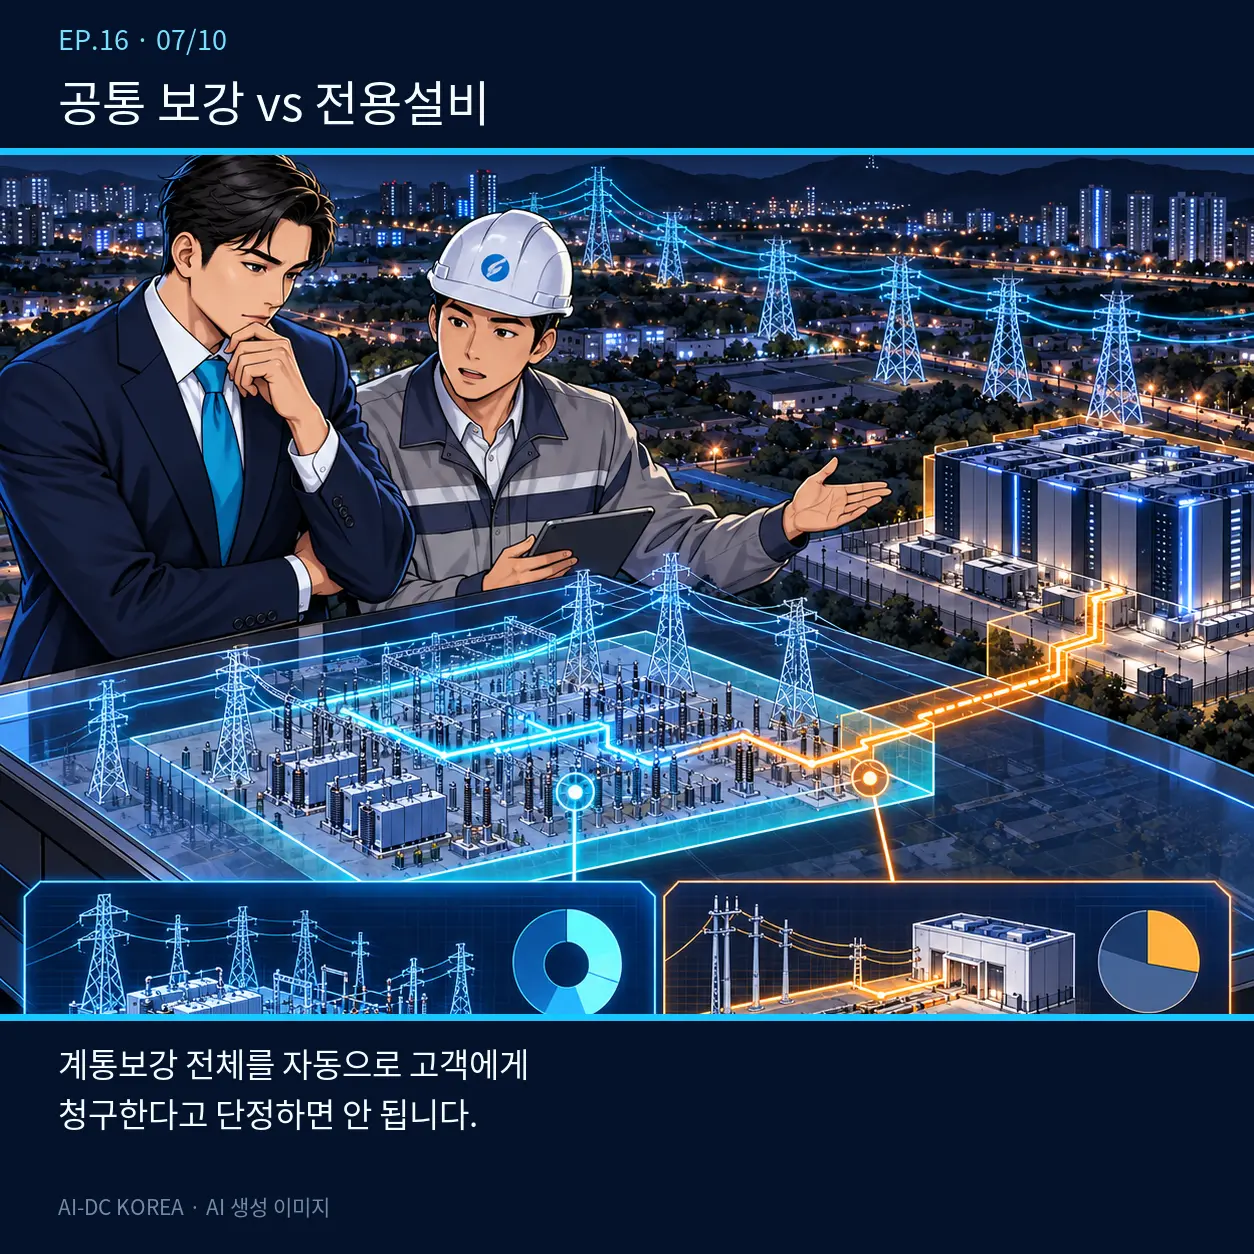
韓国電力(KEPCO)の基本供給約款における用語上、特定の顧客に供給するための韓国電力所有の専用供給設備および22.9kVを超える韓国電力所有の特別高圧供給設備は、特別供給設備の範疇で検討されます。特別供給設備の施設負担金は、一般的に 設計金額を基準として算定される設計施設負担金 対象となる可能性があります。韓国電力公社が所有しているという理由だけで、工事費の全額を韓国電力公社が負担すると解釈してはなりません。
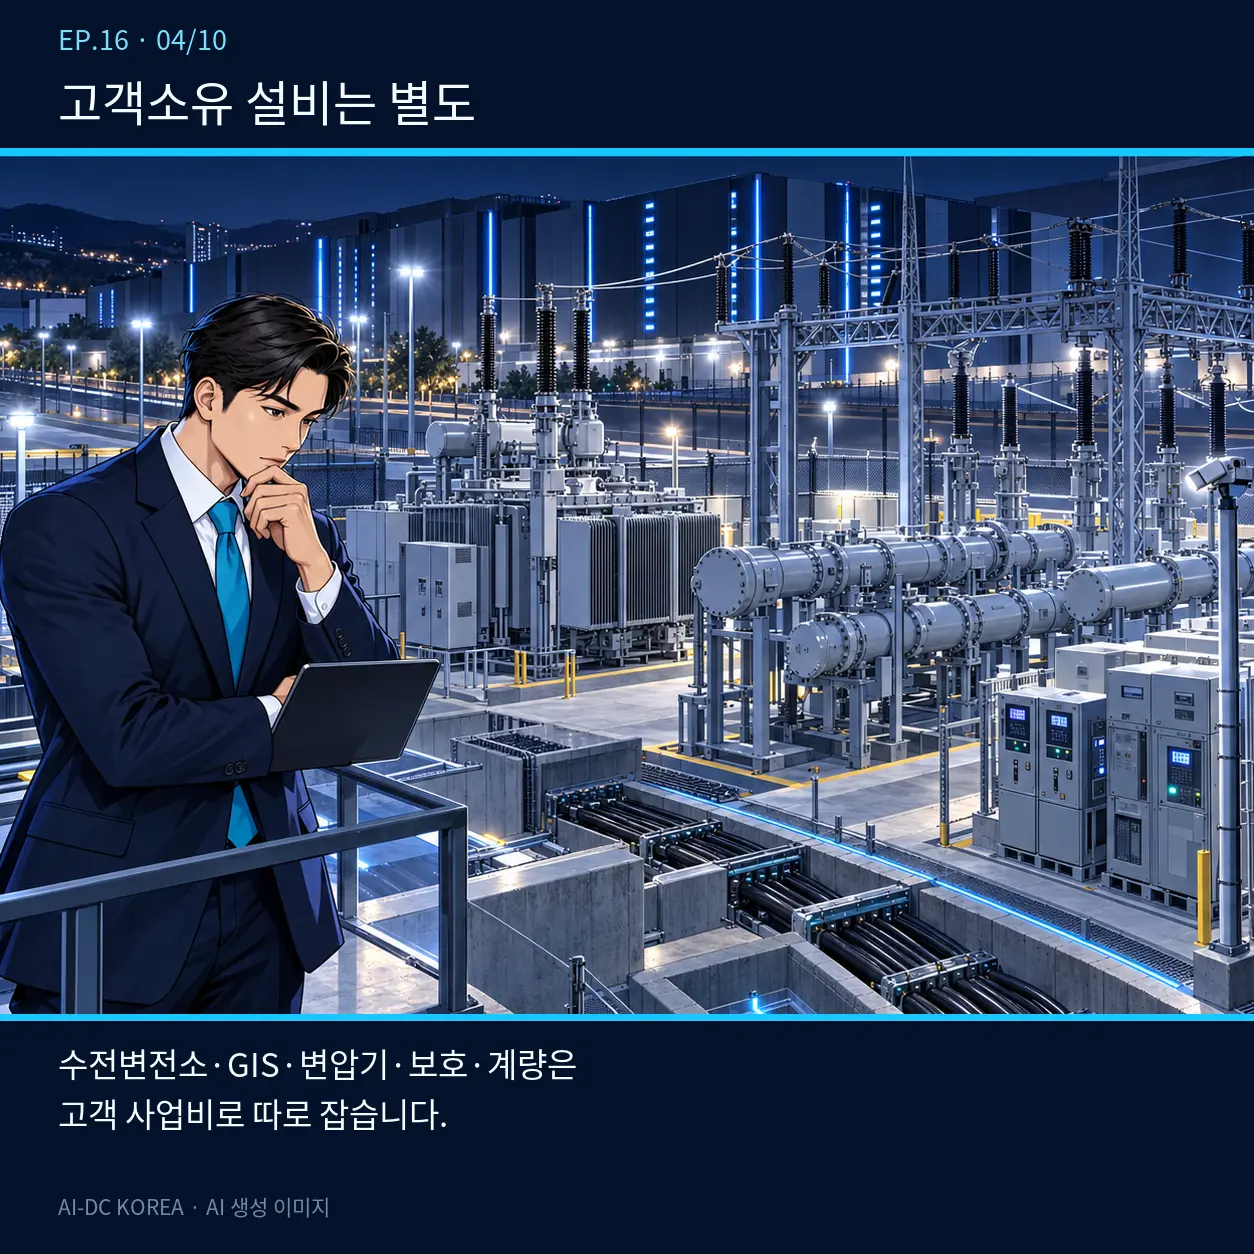
顧客所有区間の受電変電所、GIS、変圧器、保護継電器、計量、制御・通信、構内ケーブルおよび土木・建築は、顧客の事業費として別途計上します。 製作・設置費だけでなく、試験、使用前検査、予備品、運営引継ぎおよび維持管理費まで、総事業費に含める必要があります。
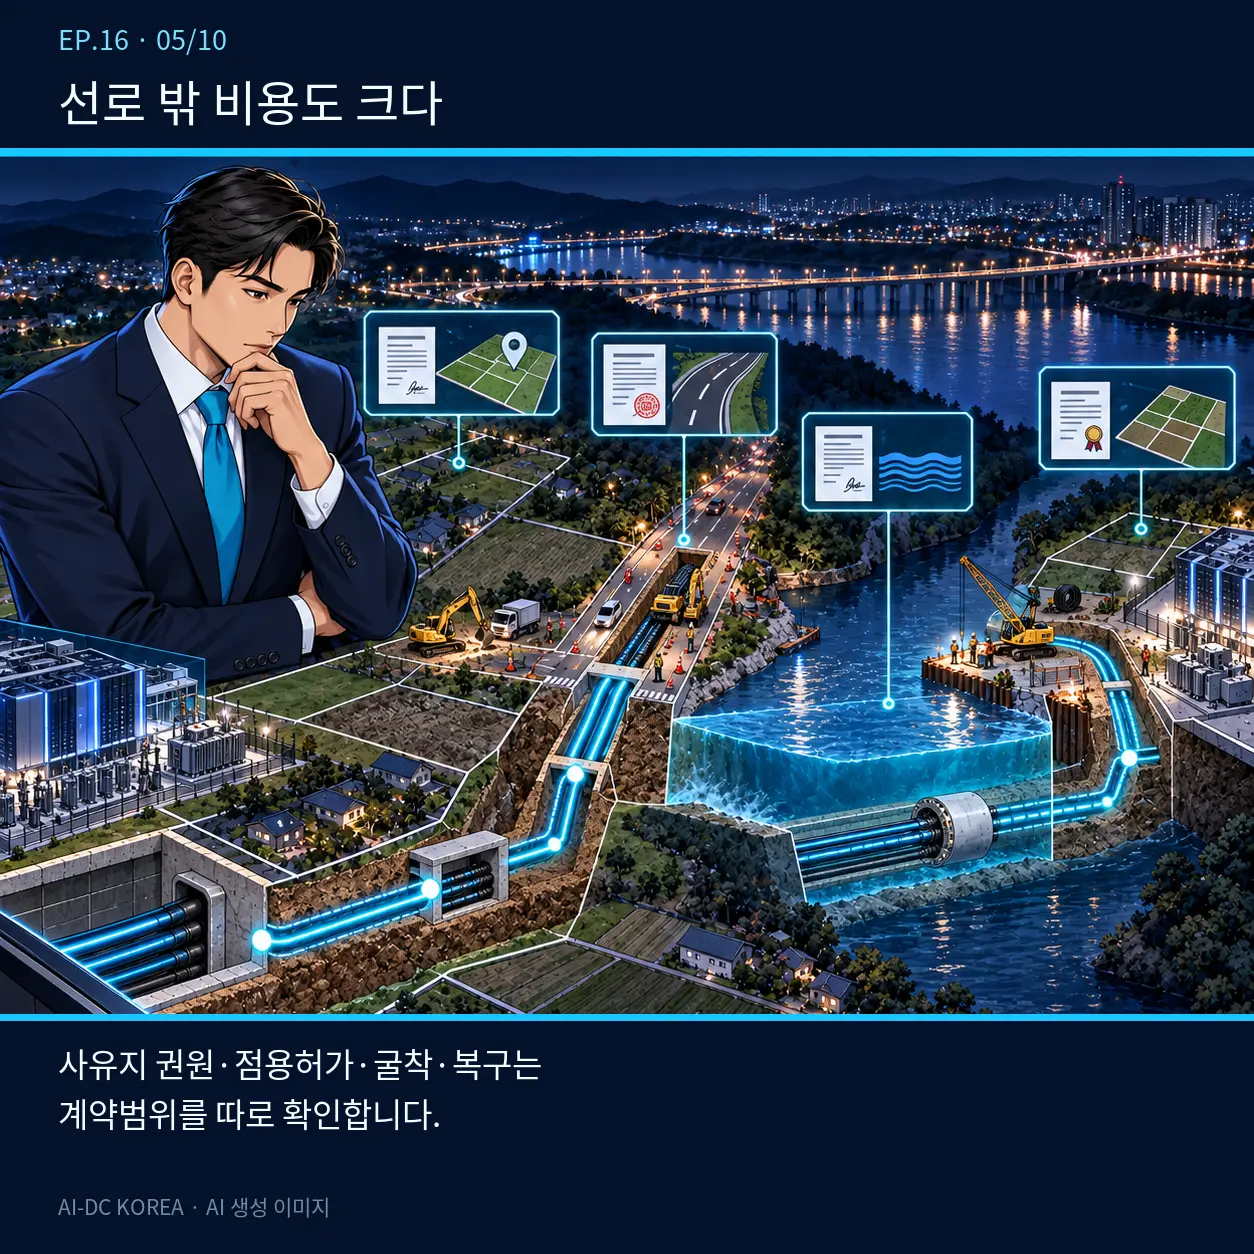
送電線以外の費用も区分します。 私有地の権利と補償、道路・河川の占用、掘削・交通規制・復旧、仮設作業場および進入路については、資産所有者・工事発注者・許可名義者によって負担主体が異なる場合があります。前の章で作成した区画別の権利確保台帳に費用と支払条件を紐づけることで、漏れを減らすことができます。
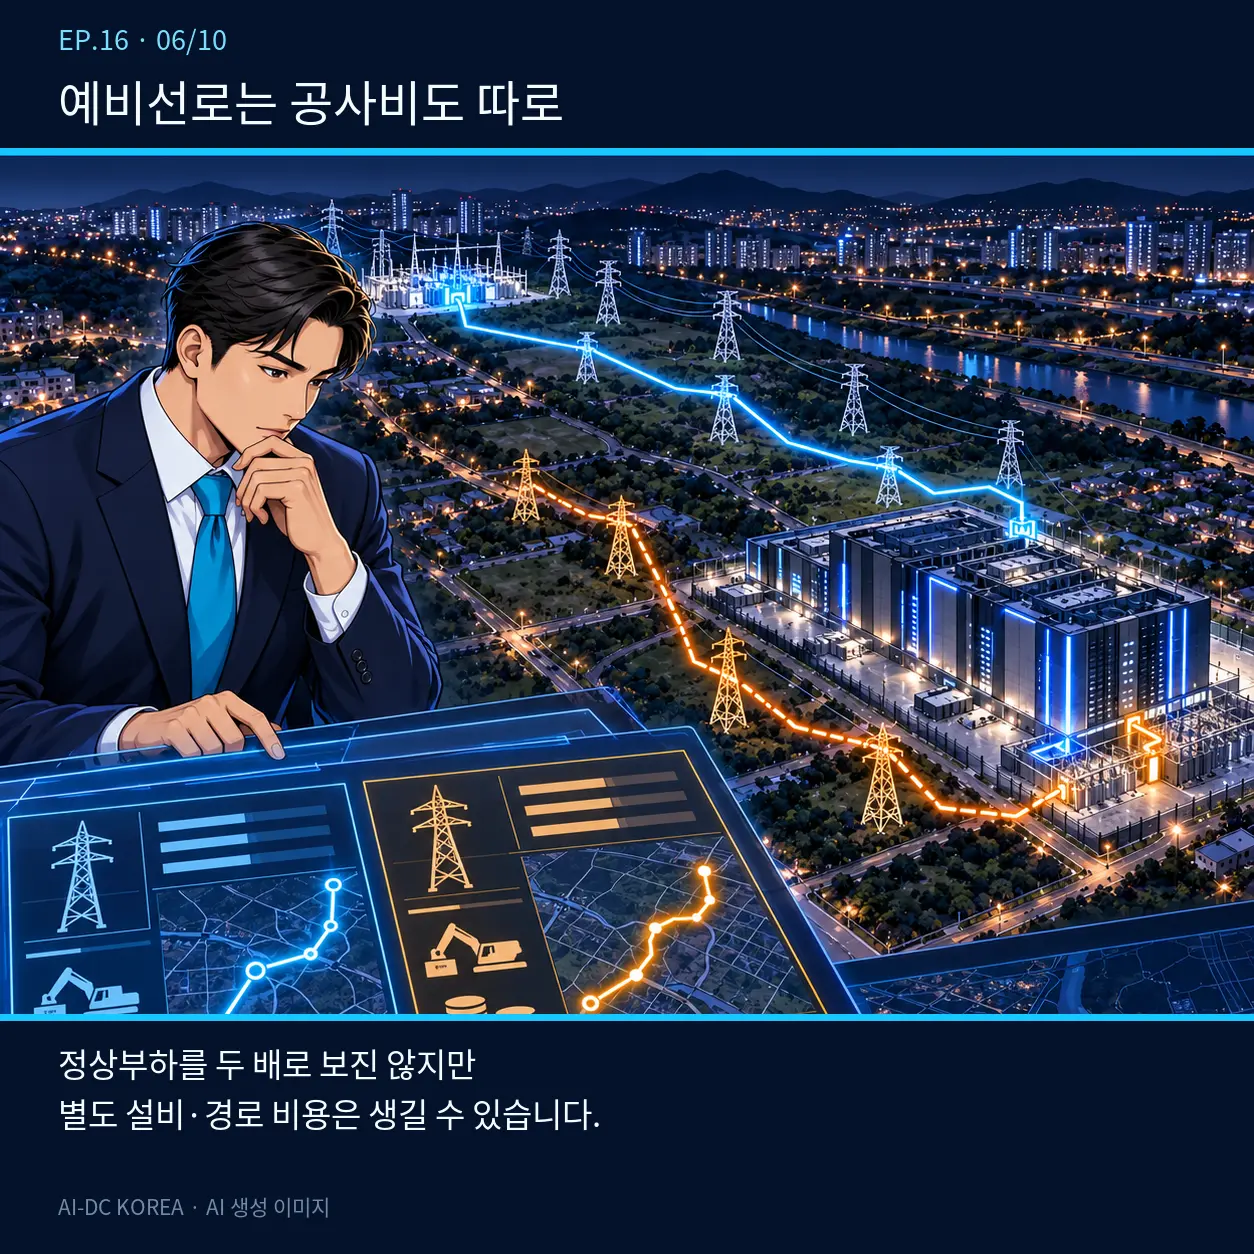
予備回線は、通常の使用負荷を単純に2倍とみなす概念ではありませんが、別途の回線・管路・遮断器・保護装置・計量装置・路線が必要な場合は、当該設備費および施設負担金が追加される可能性があります。 共通系統補強、韓国電力公社所有の専用設備、顧客所有の引込設備を区分した上で、それぞれの算定根拠を確認する必要があります。
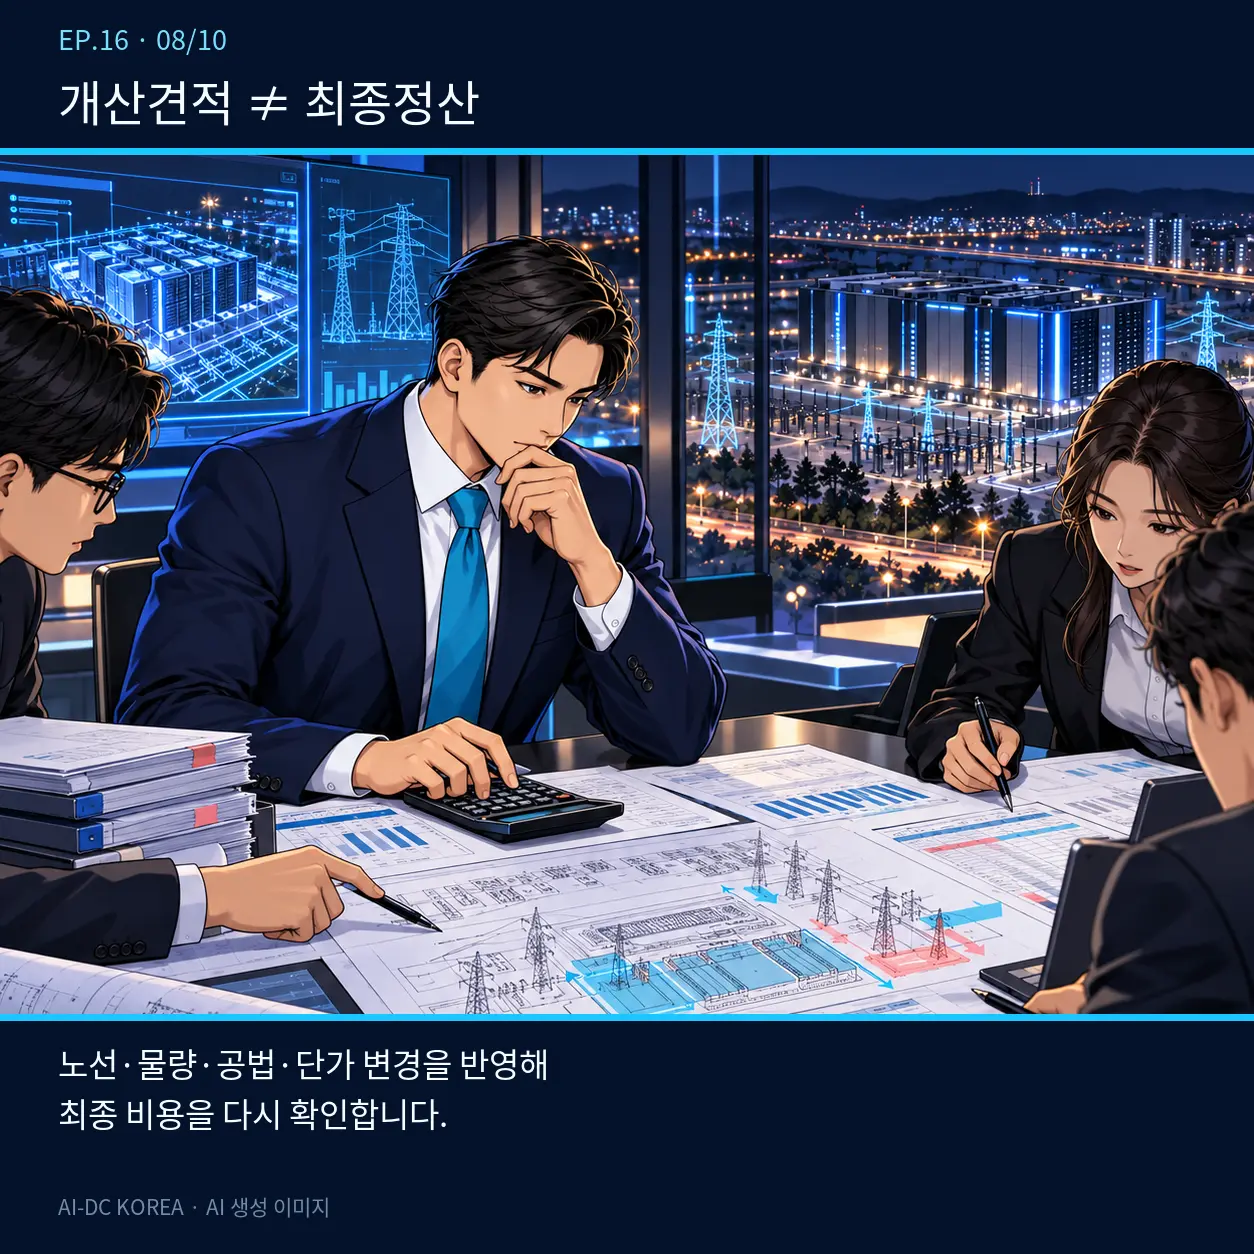
初期の回答における概算見積もりは、最終精算額ではありません。接続点、実際のルート、ケーブルの長さ・規格、土木工法、資材単価、苦情・許可条件が変更された場合、設計金額も変わります。 韓国電力公社の負担/施設負担金/顧客の直接工事費/土地・許認可費用 4つの欄で予算を管理し、付加価値税・納付時期・精算条件・還付または追加負担の条件まで確認します。
実務上の結論: 韓国電力公社(KEPCO)の公式負担明細書および設計算定根拠から、需給地点、設備所有者、工事項目、施設負担金の種類、納付・精算条件を確認した後、顧客との工事契約および土地・許認可予算を合算して初めて、154kV引込の総事業費が把握できます。
※ 本コンテンツは、初期の事業性・予算検討用です。実際の施設負担金および工事範囲は、適用される供給約款、契約電力・供給方式、現場設計、および韓国電力の公式算定によって異なるため、最新の約款および書面による回答を基準として確定する必要があります。
154kV引込費用を含む敷地分析を開始する →