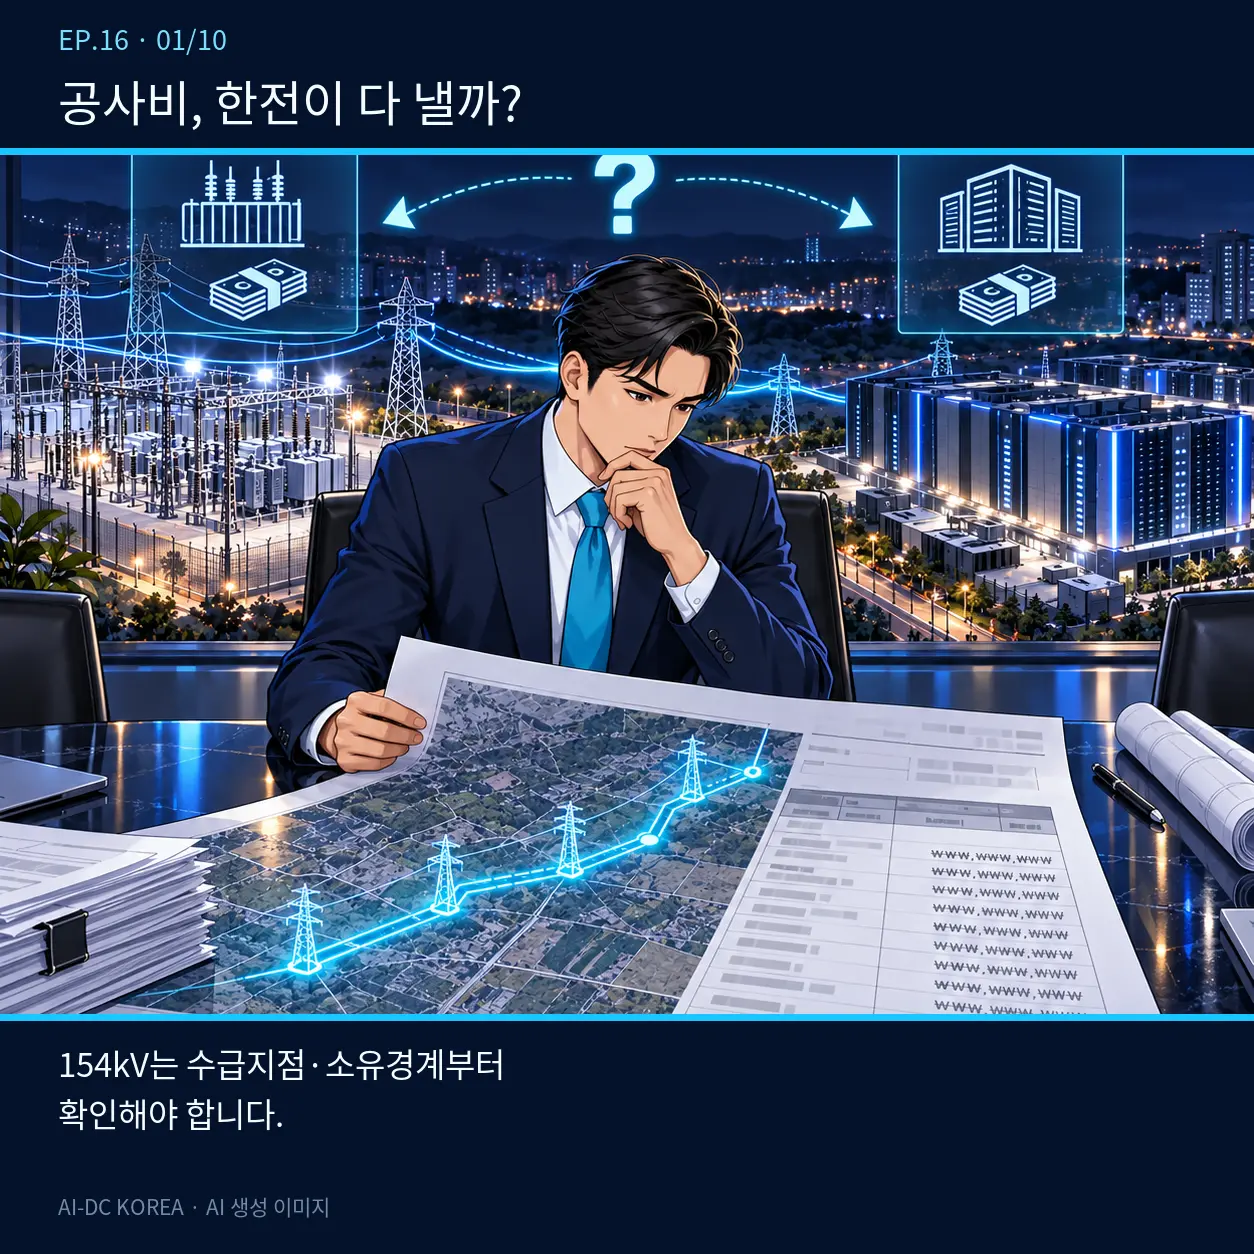
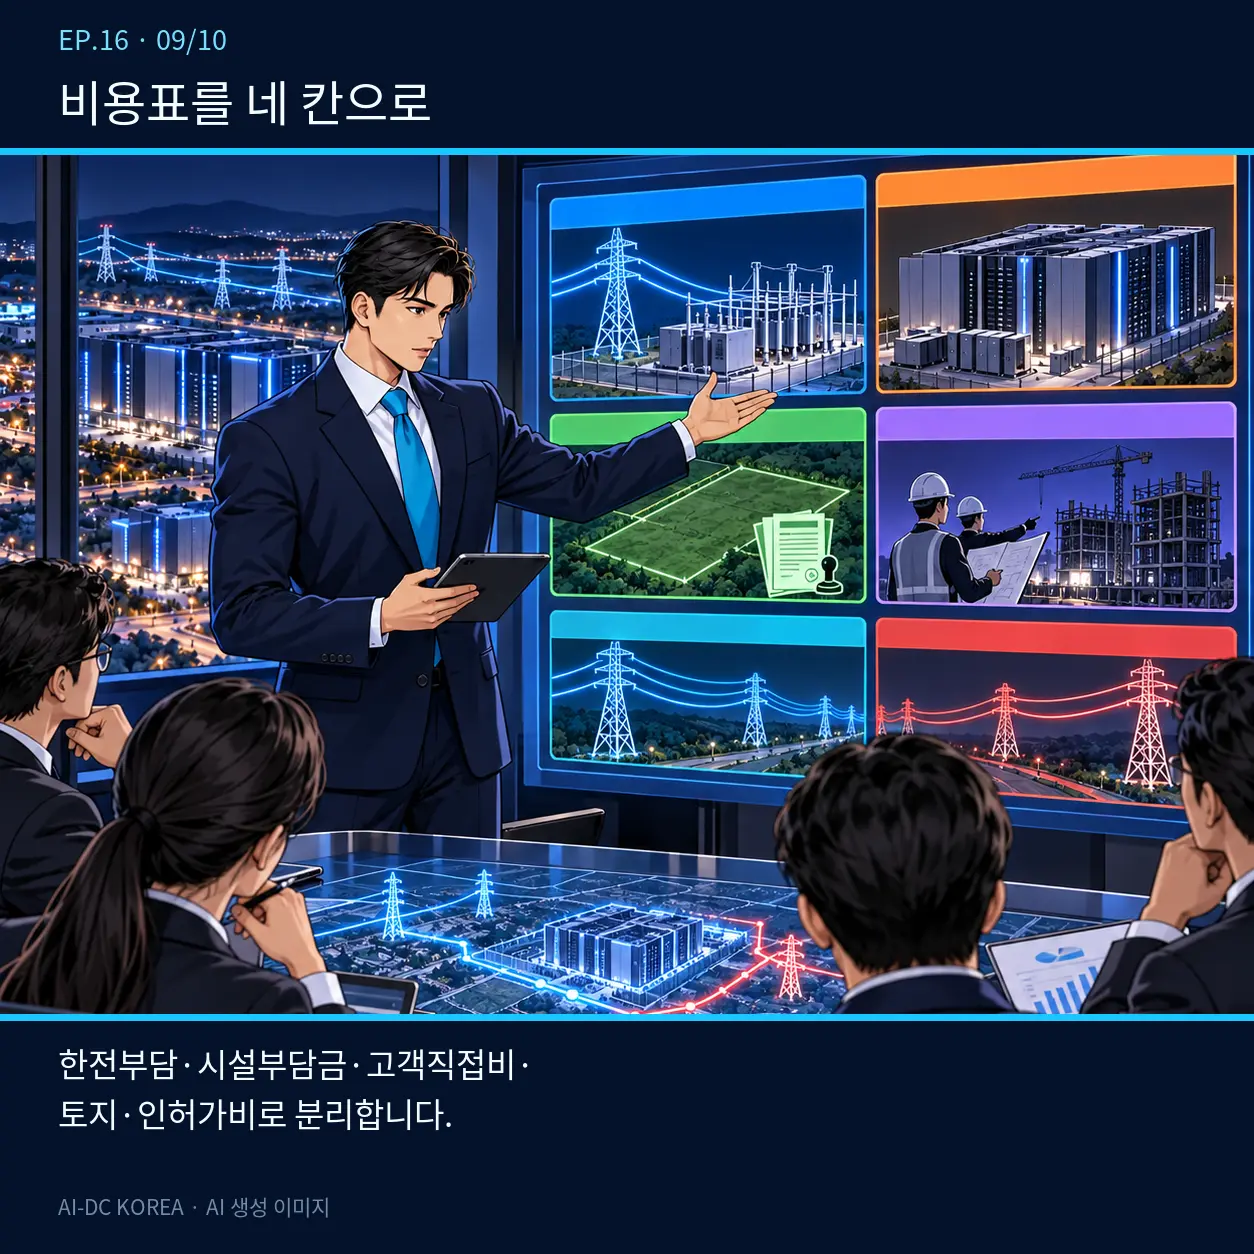
“既然由韩电负责施工,那么所有费用就由韩电承担”这种计算方式存在风险。应首先确定供电点和所有权界限,然后将韩电承担的费用、设施建设费、客户直接费用以及土地和许可费用分别核算。
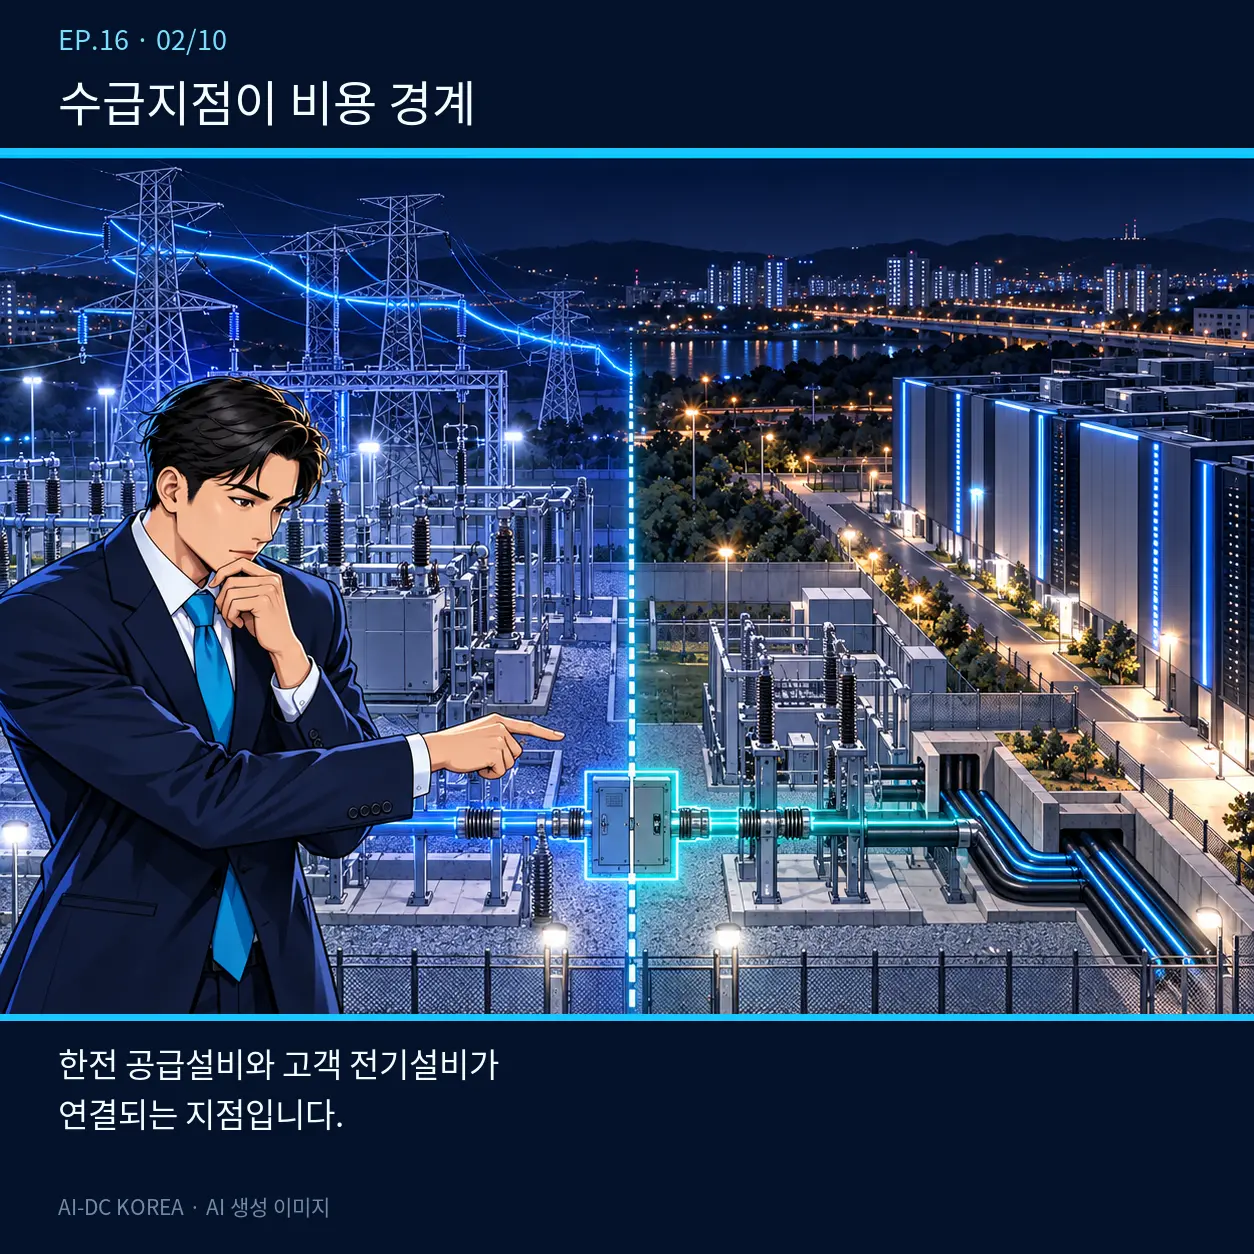
第一项标准是 供需节点与设施所有权边界。供电连接点是指韩国电力公社(KEPCO)输电线路或引线与客户电力设备相连的点。即使是相同的154kV引线工程,一旦供电连接点的位置、韩国电力公社所有路段与客户所有路段,以及工程发包主体发生变化,费用项目和相关责任也会随之改变。
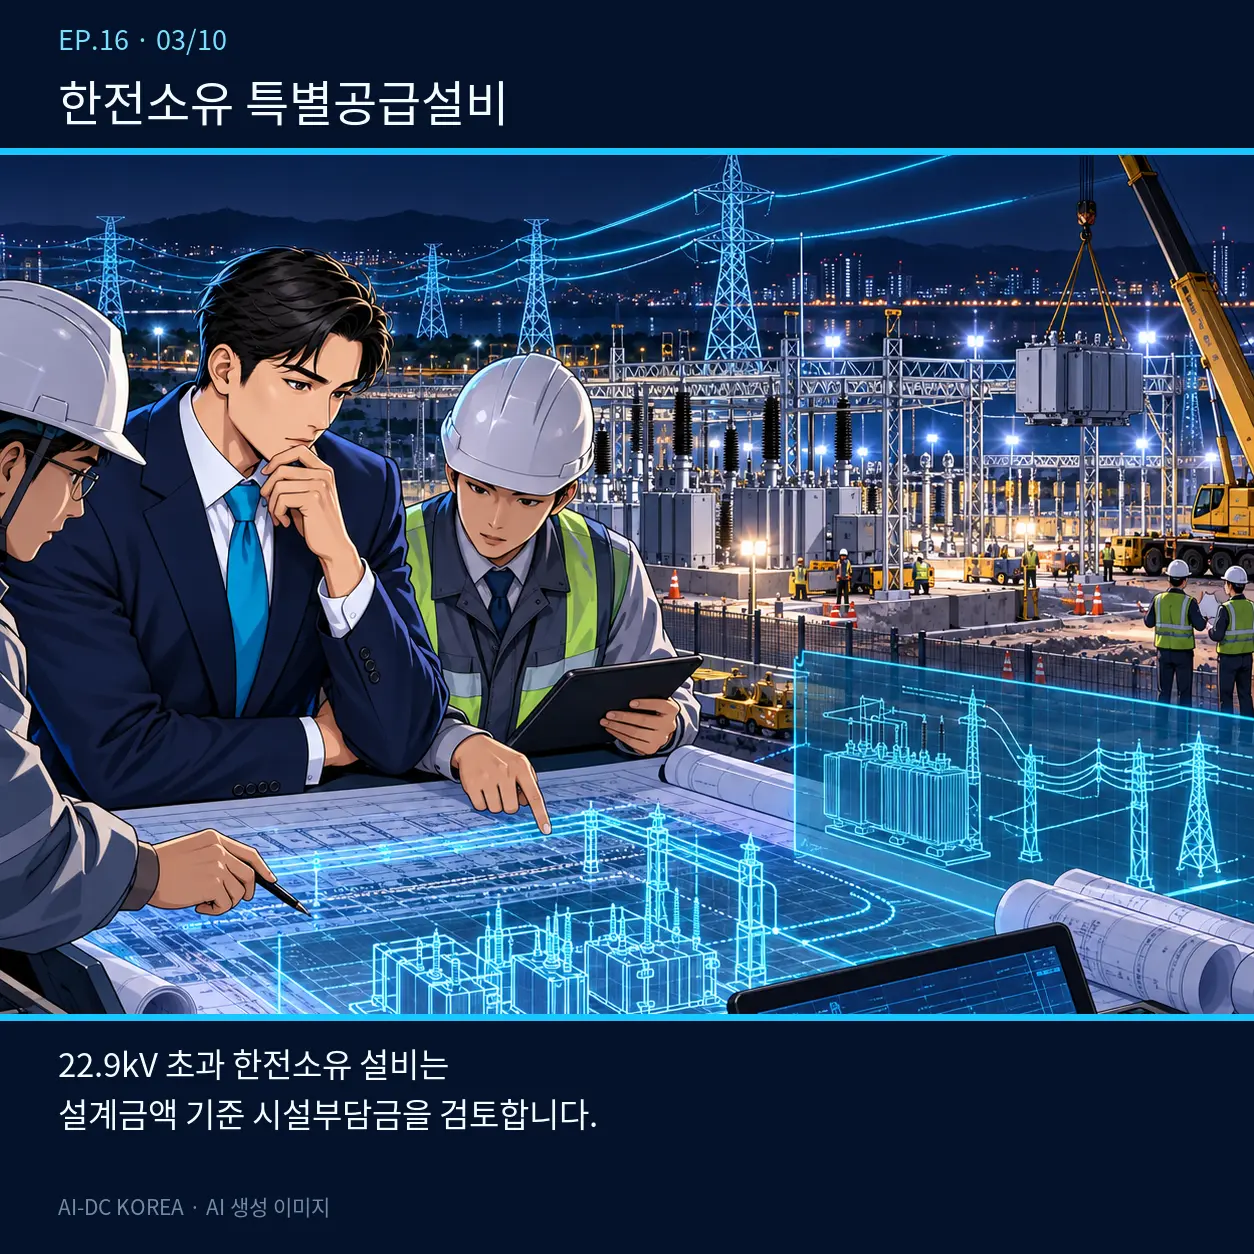
根据韩国电力公社《基本供电条款》中的术语定义,为向特定客户供电而由韩国电力公社拥有的专用供电设施,以及电压超过22.9kV的由韩国电力公社拥有的特别高压供电设施,均属于“特别供电设施”范畴。特别供电设施的设施负担金通常 以设计金额为基准计算的设计设施负担金 可能成为适用对象。不应仅因属韩国电力公社所有,就将其解读为由韩国电力公社承担全部工程费用。
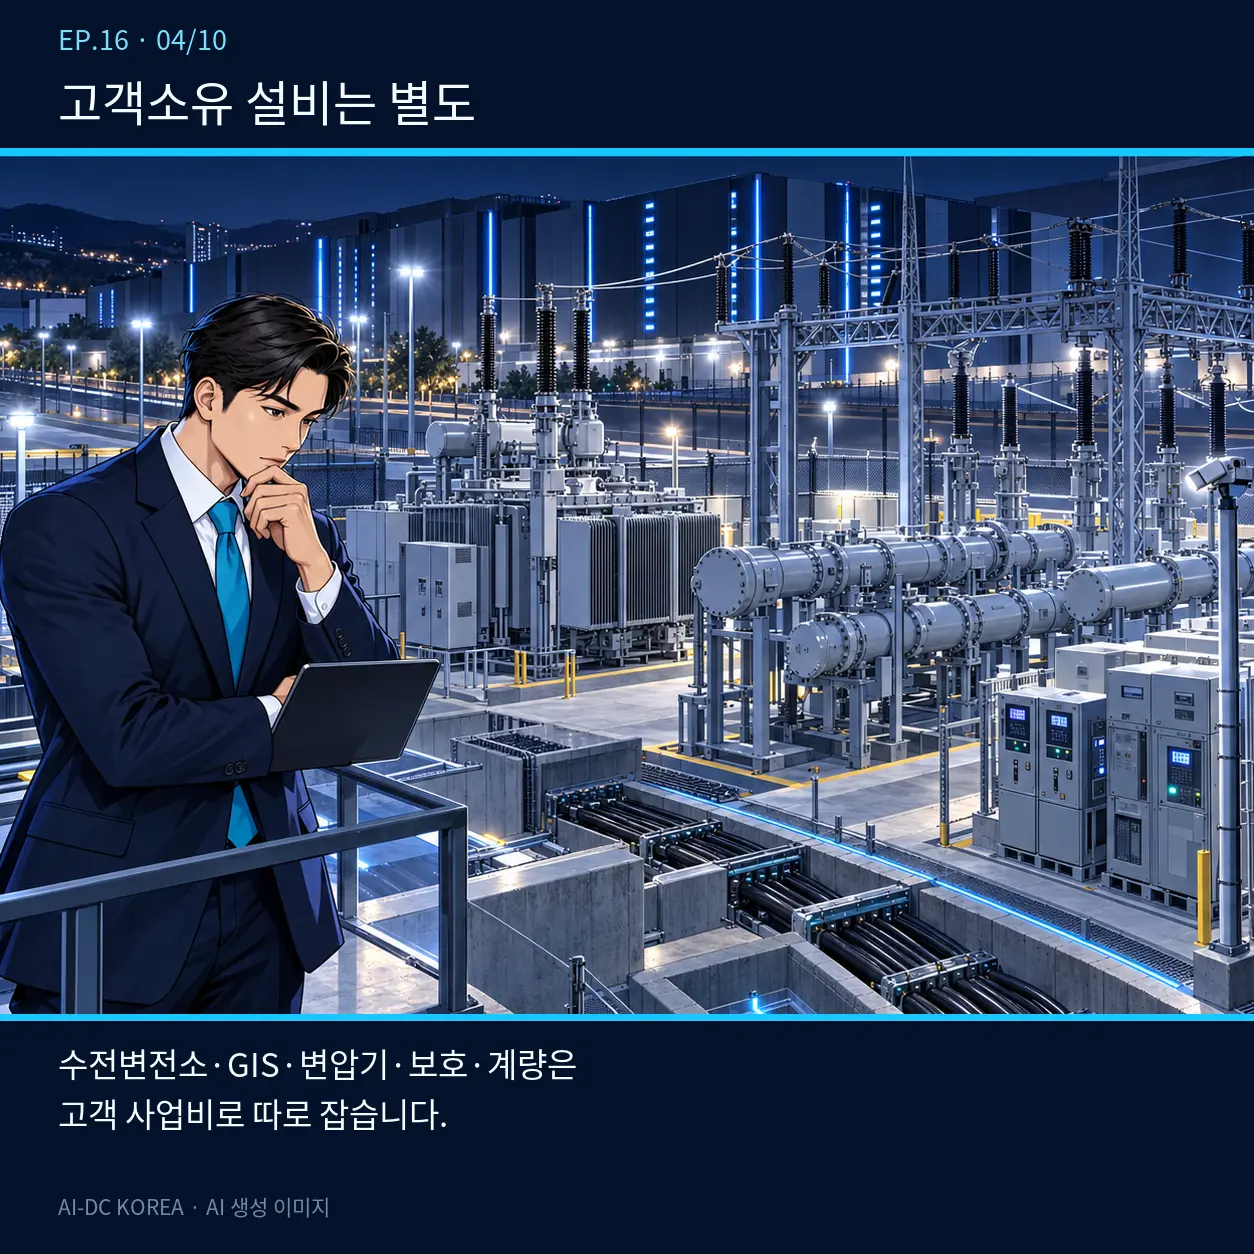
客户自有区段内的受电变电站、GIS、变压器、保护继电器、计量、控制·通信、场内电缆以及土建工程,应作为客户项目费用单独列支。 不仅制造和安装费用,还应将测试、投入使用前检查、备件、运营移交及维护管理费用全部计入总项目费用中。
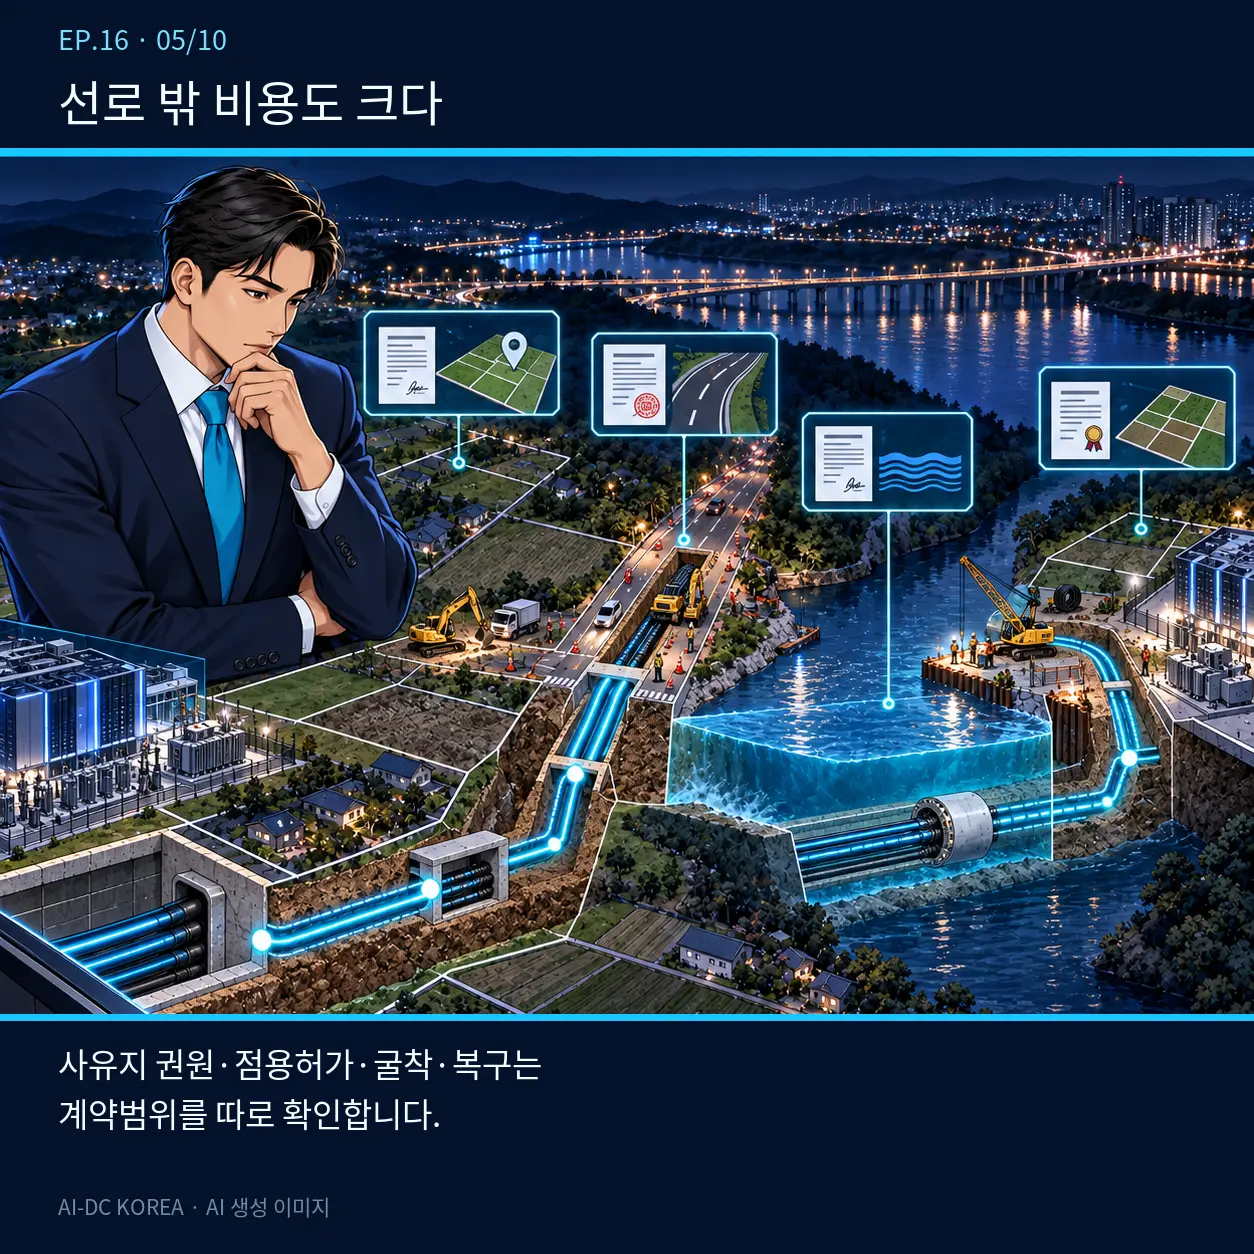
线路以外的费用也需单独核算。 私有土地的产权与补偿、道路及河流占用、挖掘、交通管制及恢复、临时施工场地和进场道路等费用,其承担主体可能因资产所有者、工程发包方或许可持有人而异。若将费用与支付条件关联到前一章节中建立的“按地块划分的权利保障登记簿”中,可减少遗漏。
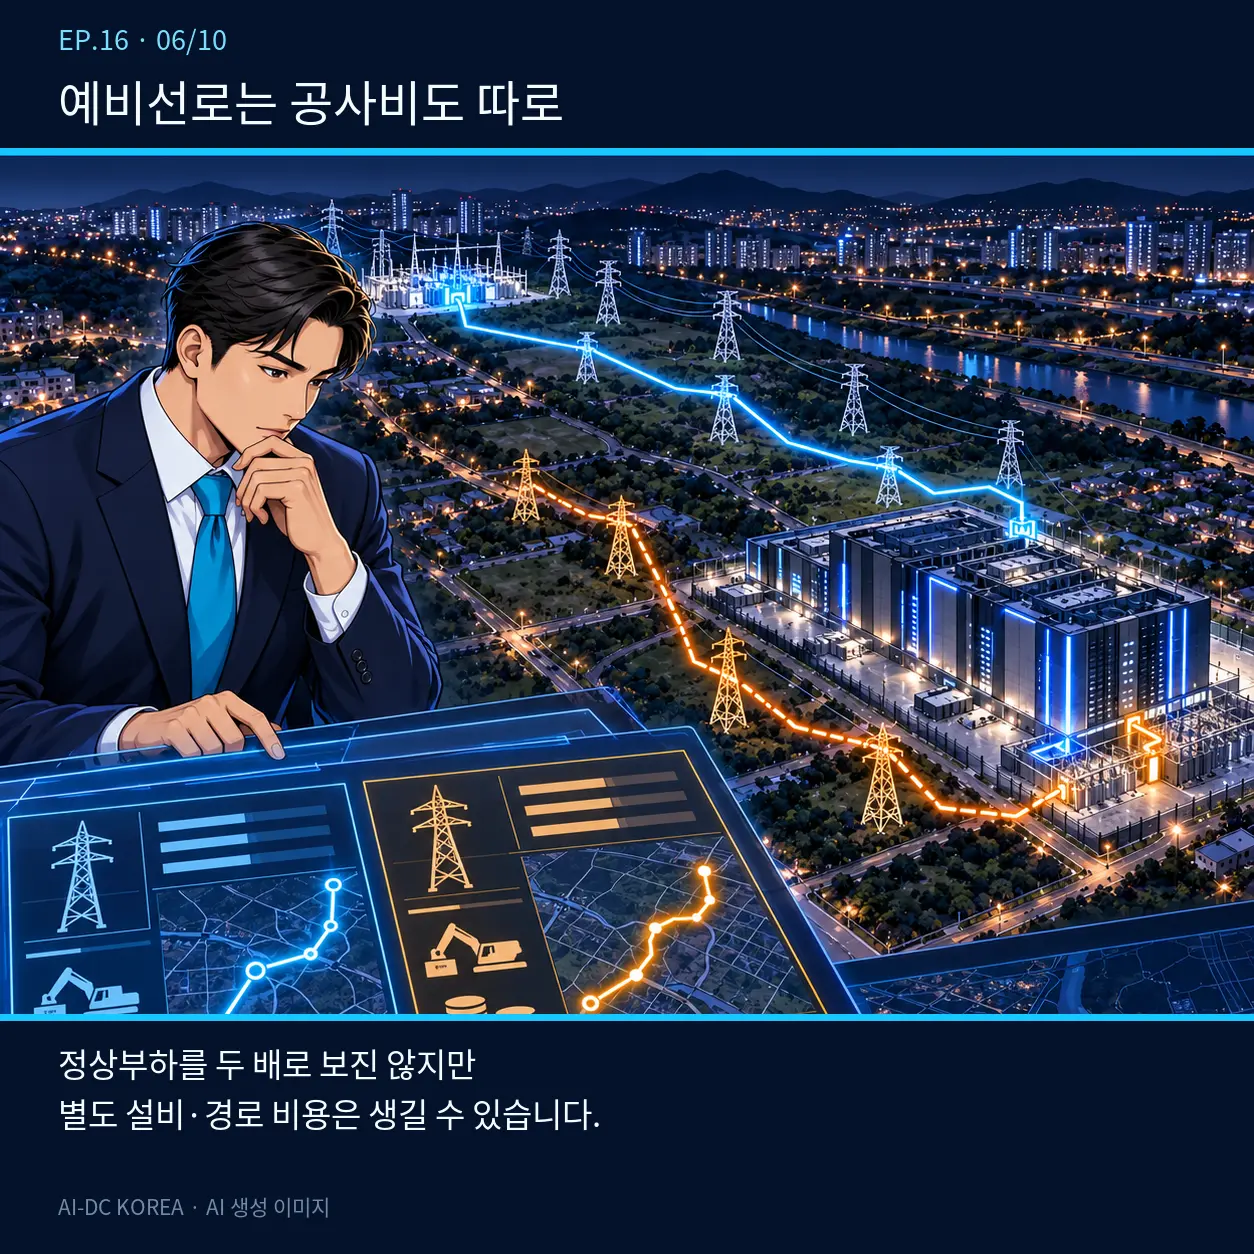
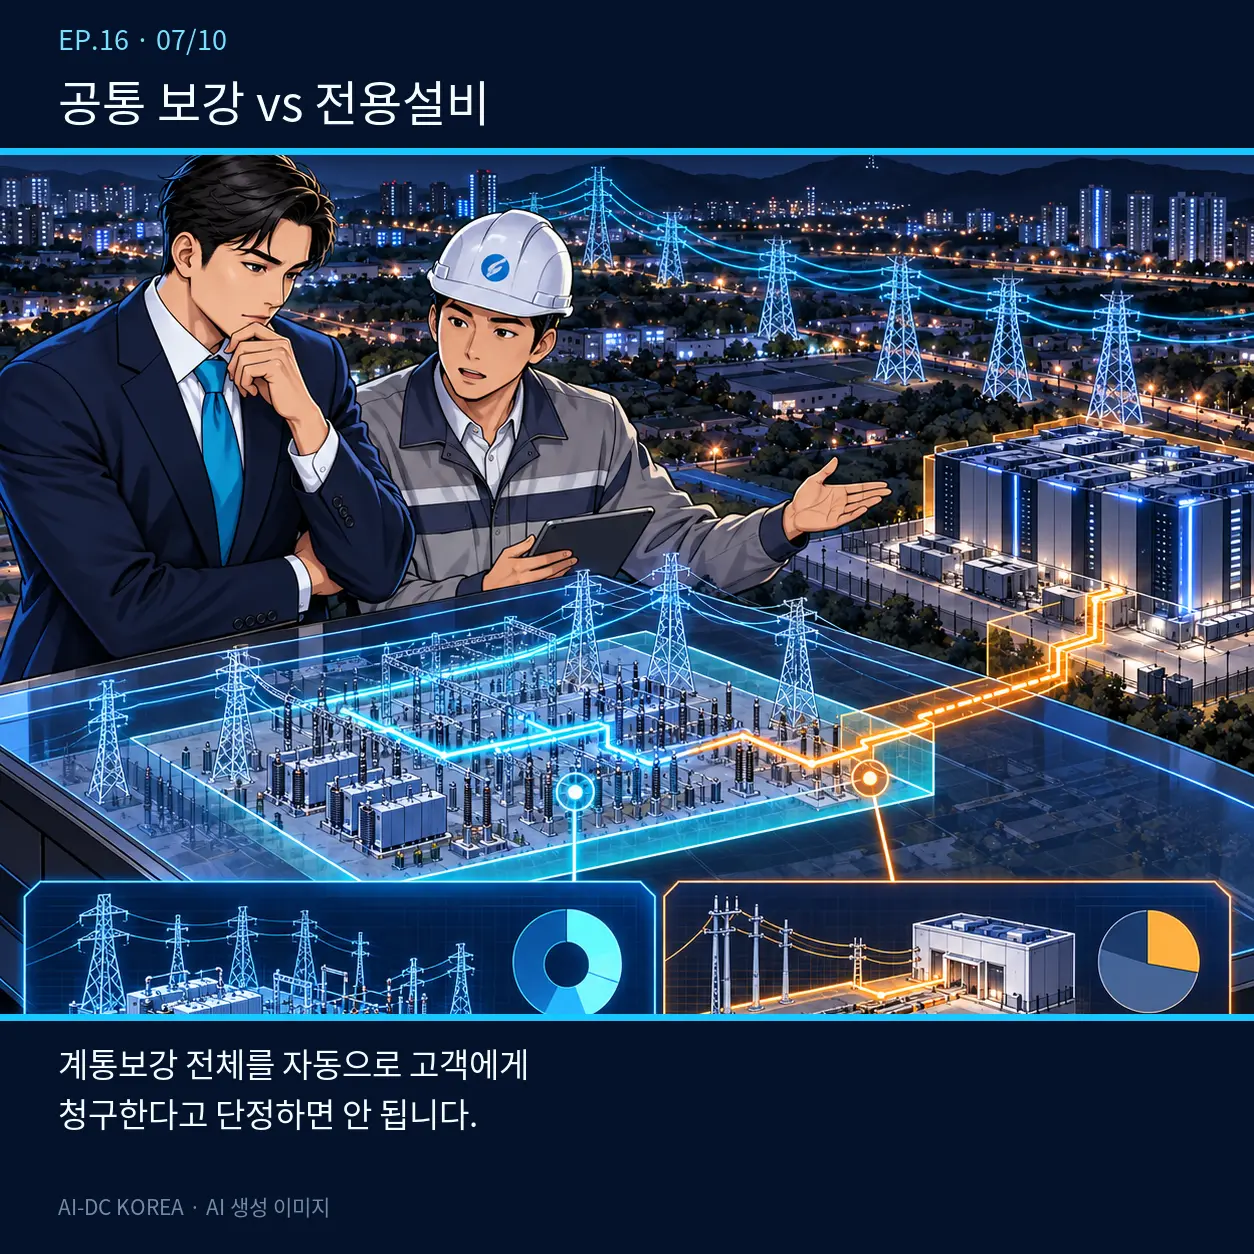
备用线路并非简单地将正常使用负荷视为两倍,但如果需要单独的线路、管道、断路器、保护装置、计量装置及线路,则可能产生相应的设备费用和设施负担金。 需区分公共电网强化工程、韩电所有的专用设备以及客户所有的引线设备,并分别获取各部分的计算依据。
初步回复中的估算报价并非最终结算金额。若接入点、实际线路、电缆长度及规格、土建施工方法、材料单价、公众投诉及许可条件发生变化,设计金额也会随之调整。 韩国电力公社负担 / 设施负担金 / 客户直接施工费 / 土地及许可费 通过四个栏目管理预算,并核对增值税、缴纳时间、结算条件以及退税或追加负担的条件。
实务结论: 需根据韩国电力公社(KEPCO)的官方费用明细表和设计计算依据,确认供电点、设备所有权、施工项目、设施负担金种类以及缴纳与结算条件,并将客户施工合同与土地及许可审批预算合并后,才能得出154kV进线工程的总项目费用。
※ 本内容仅用于初步可行性及预算审查。实际设施费及施工范围将根据适用的供电条款、合同用电量、供电方式、现场设计以及韩国电力公社的官方核算结果而有所不同,因此应以最新条款及书面回复为准予以确定。
开始进行包括154kV进线费用在内的场地分析 →