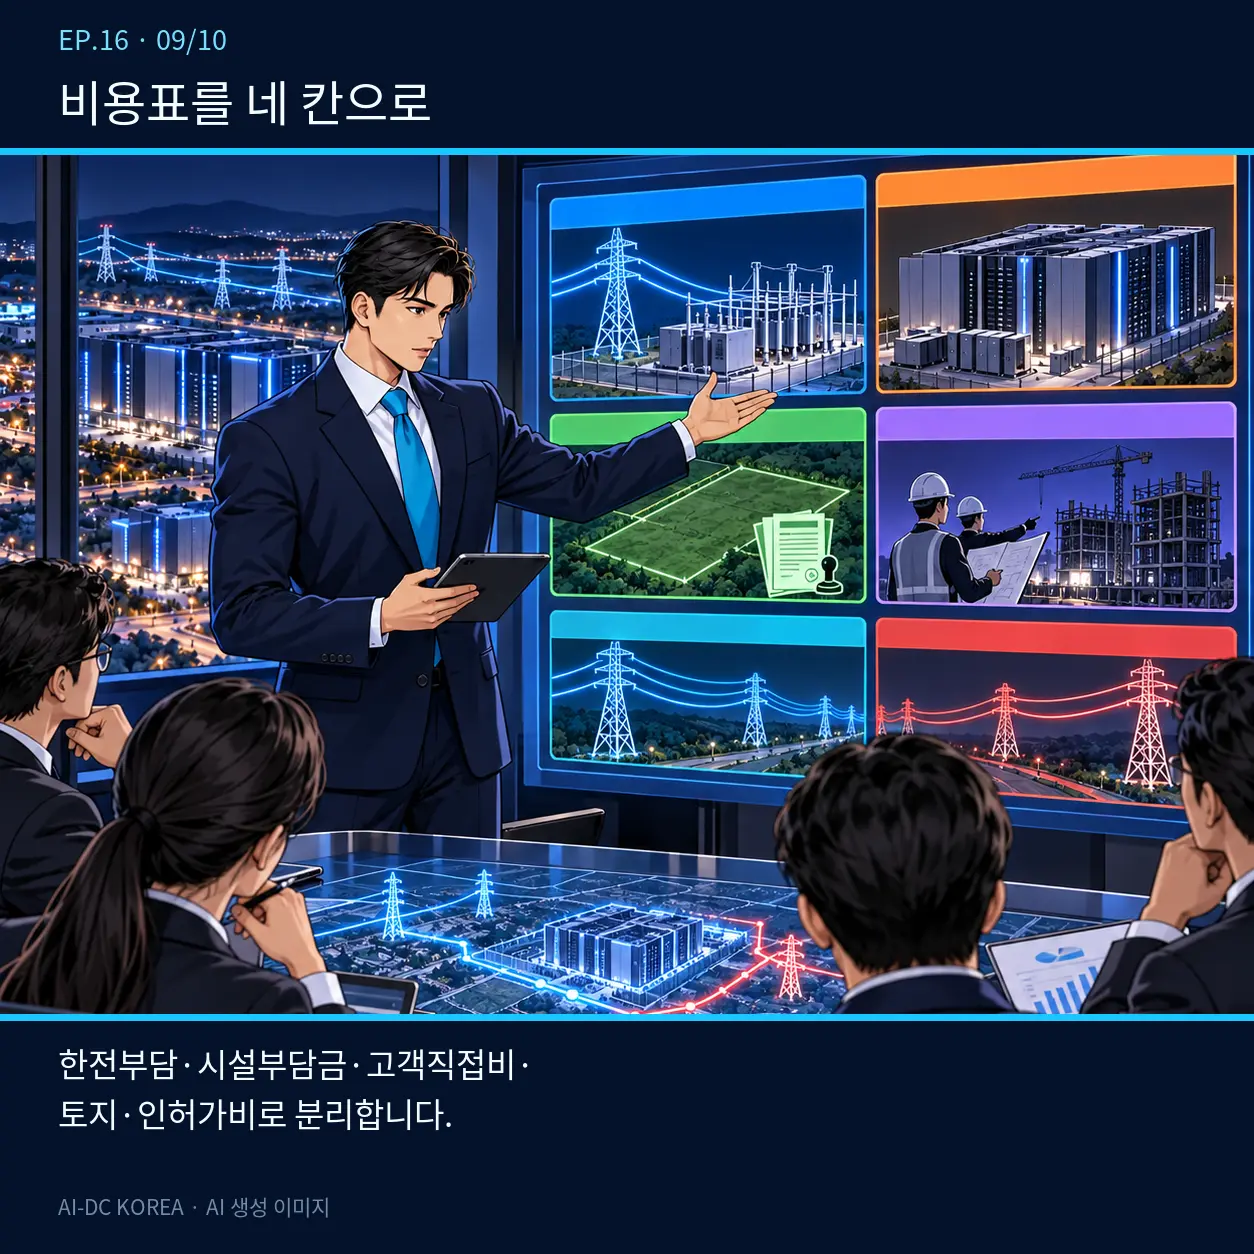
Es arriesgado partir de la premisa de que «como es KEPCO quien realiza las obras, KEPCO asumirá todos los costes». Primero hay que determinar los puntos de suministro y los límites de propiedad, y luego desglosar por separado los costes a cargo de KEPCO, las tasas de instalación, los gastos directos de los clientes y los gastos de terrenos y permisos.
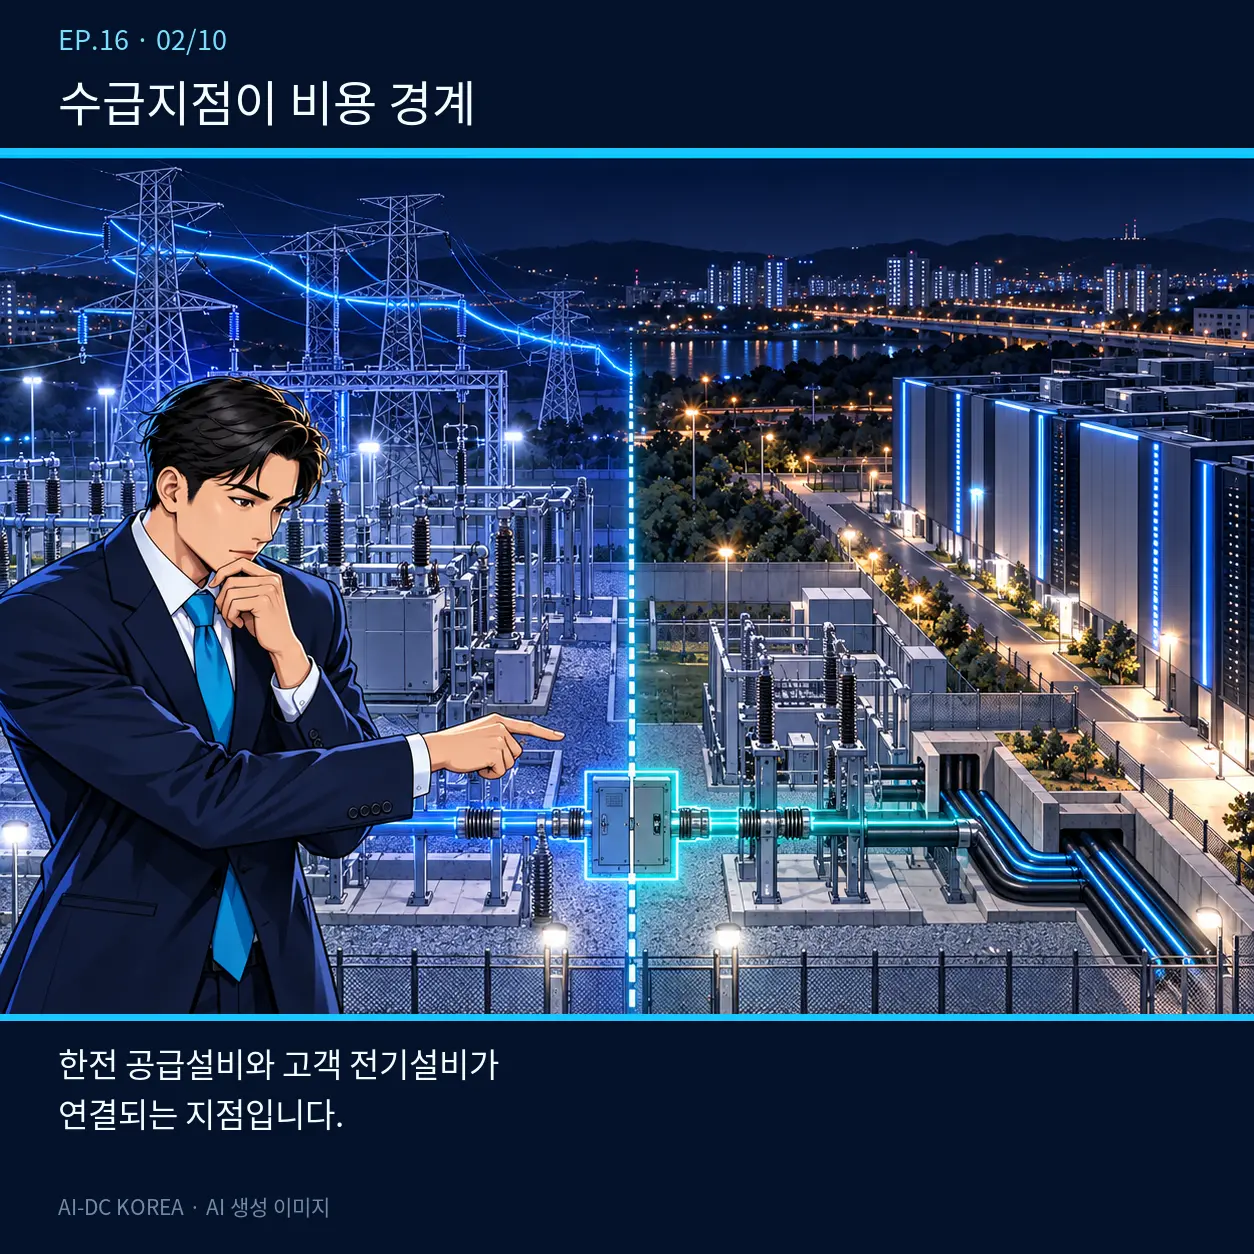
El primer criterio es Puntos de suministro y límites de propiedad de las instalacionesEl punto de suministro es el lugar en el que las líneas eléctricas de KEPCO o las líneas de conexión se unen a las instalaciones eléctricas del cliente. Aunque se trate de una misma obra de conexión de 154 kV, si cambian la ubicación del punto de suministro, los tramos propiedad de KEPCO y los tramos propiedad del cliente, o el organismo que encarga la obra, también varían las partidas de costes y las responsabilidades correspondientes.
Según la terminología de las Condiciones Generales de Suministro de KEPCO, las instalaciones de suministro exclusivas propiedad de KEPCO destinadas al suministro a clientes específicos y las instalaciones de suministro de muy alta tensión propiedad de KEPCO que superen los 22,9 kV se consideran dentro de la categoría de instalaciones de suministro especiales. La tasa de instalación de las instalaciones de suministro especiales suele ser Tasa de instalación calculada en función del importe del proyecto Podría ser objeto de ello. No debe interpretarse que KEPCO asuma la totalidad de los costes de construcción por el mero hecho de ser propietaria de las instalaciones.
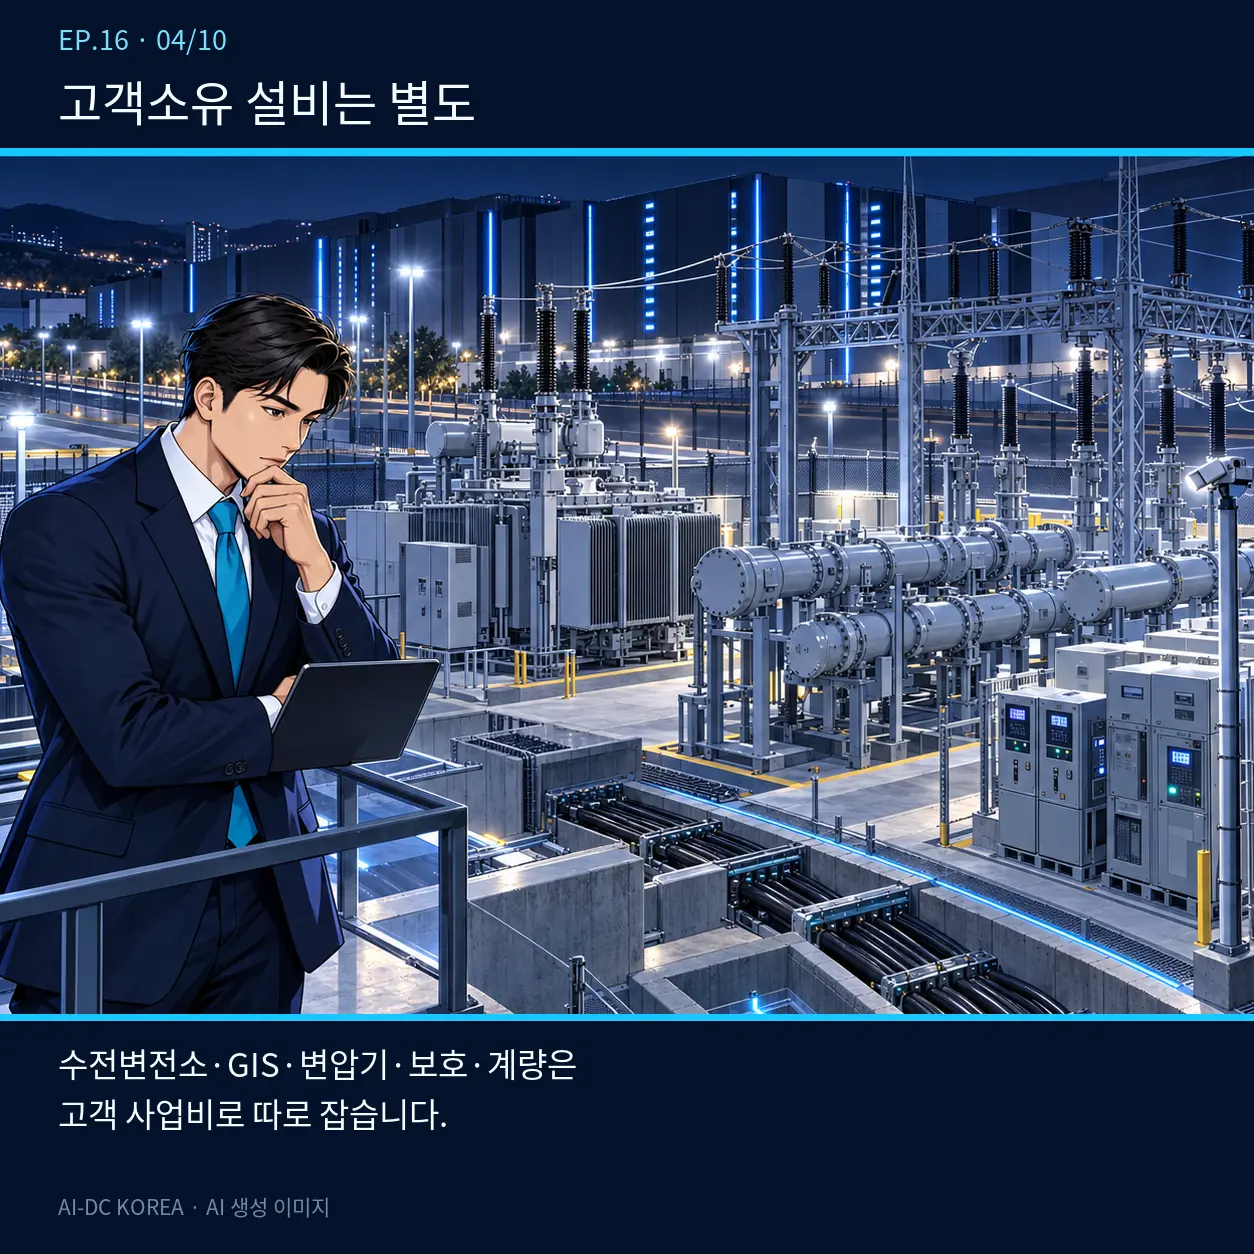
Las subestaciones de recepción de energía, los sistemas GIS, los transformadores, los relés de protección, los contadores, los sistemas de control y comunicaciones, el cableado interno y las obras de ingeniería civil y arquitectura correspondientes a los tramos propiedad del cliente se presupuestarán por separado con cargo a los gastos de explotación del cliente. En el coste total del proyecto deben incluirse no solo los gastos de fabricación e instalación, sino también los de pruebas, inspección previa a la puesta en servicio, repuestos, traspaso de la explotación y mantenimiento.
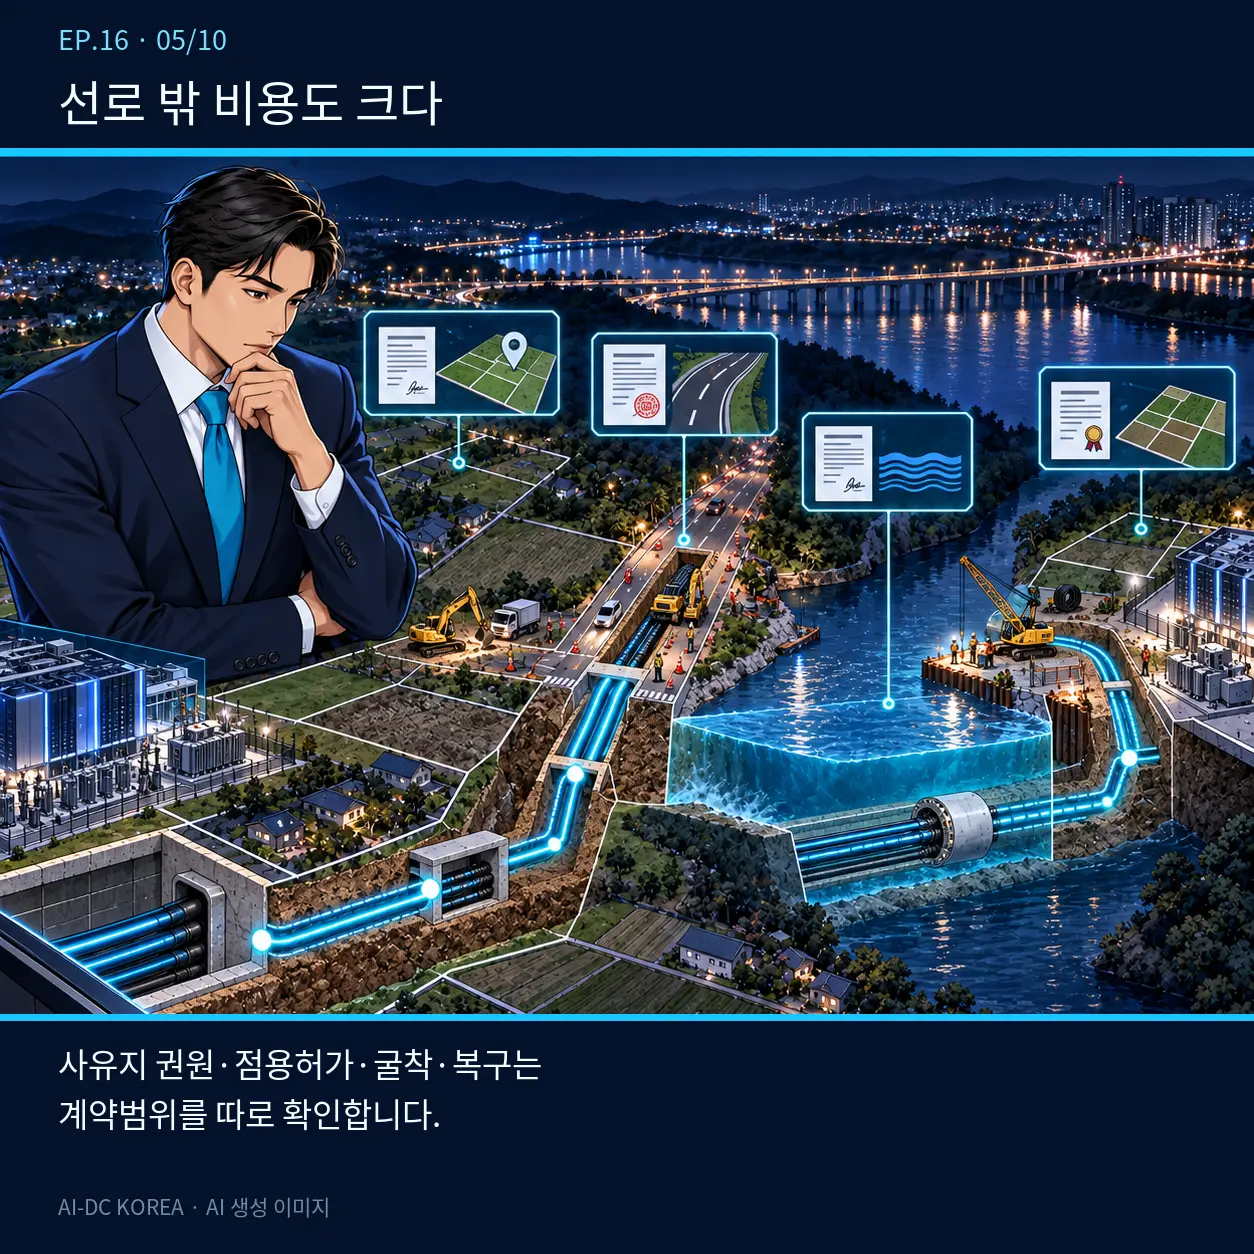
También se separan los costes ajenos a las líneas eléctricas. Los derechos sobre terrenos privados y las indemnizaciones, la ocupación de carreteras y cursos de agua, las excavaciones, la gestión del tráfico y la restauración, así como los talleres provisionales y las vías de acceso, pueden recaer en distintos sujetos, dependiendo de si se trata del propietario del activo, el promotor de la obra o el titular de la licencia. Se pueden reducir los olvidos si se vinculan los costes y las condiciones de pago al registro de derechos por parcela elaborado en el capítulo anterior.
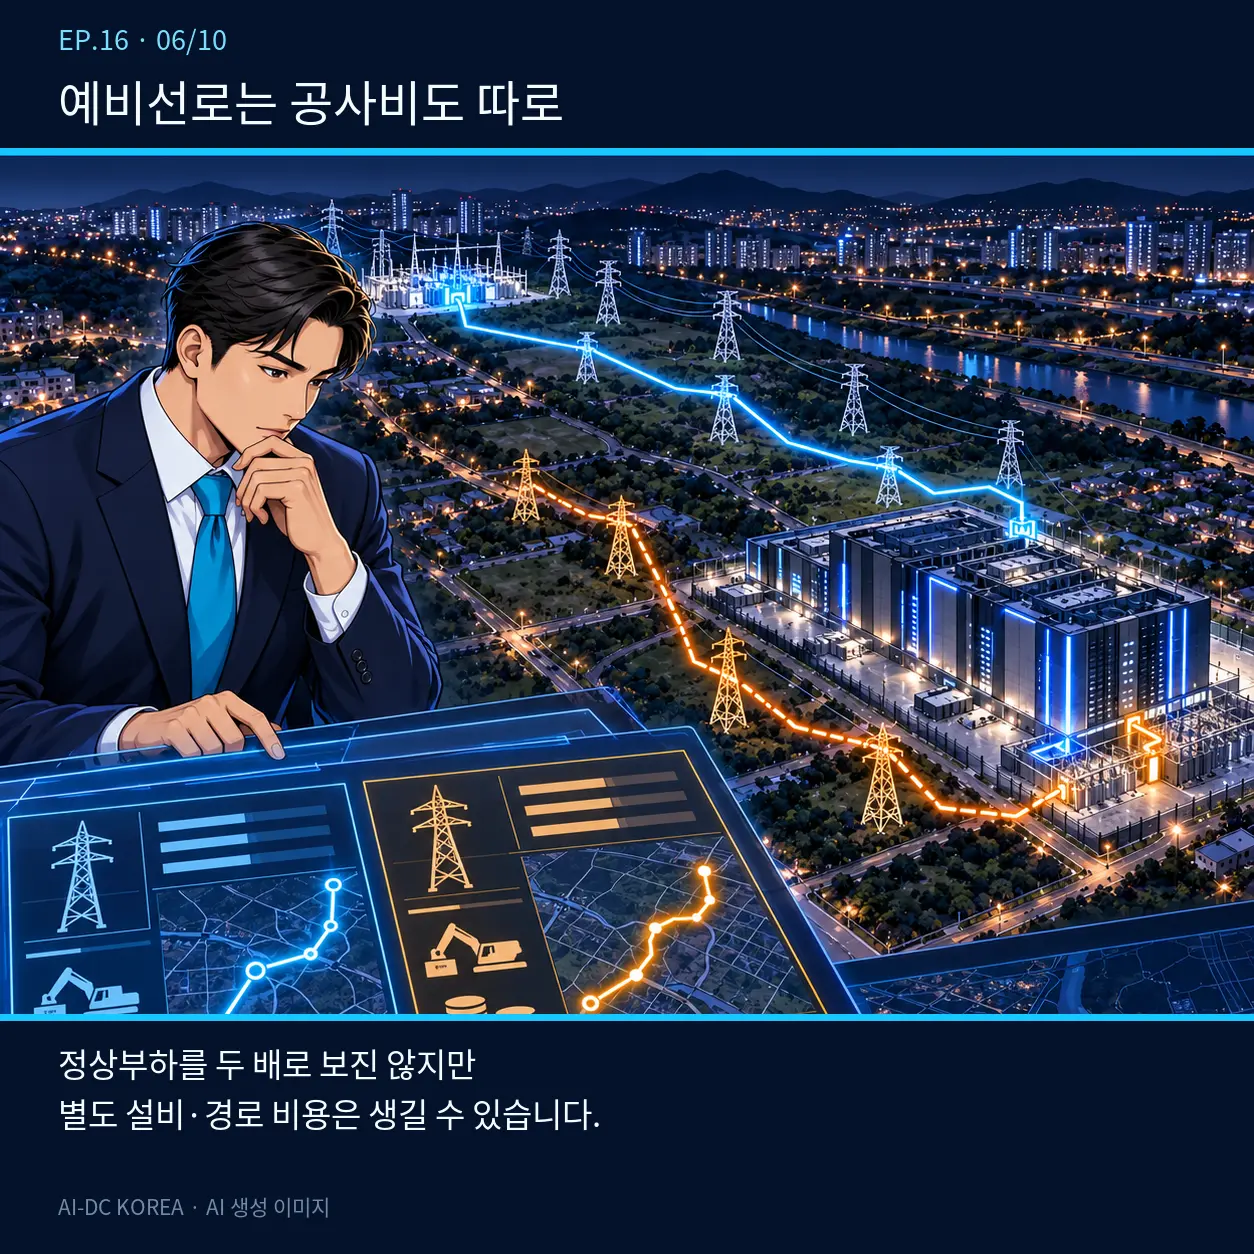
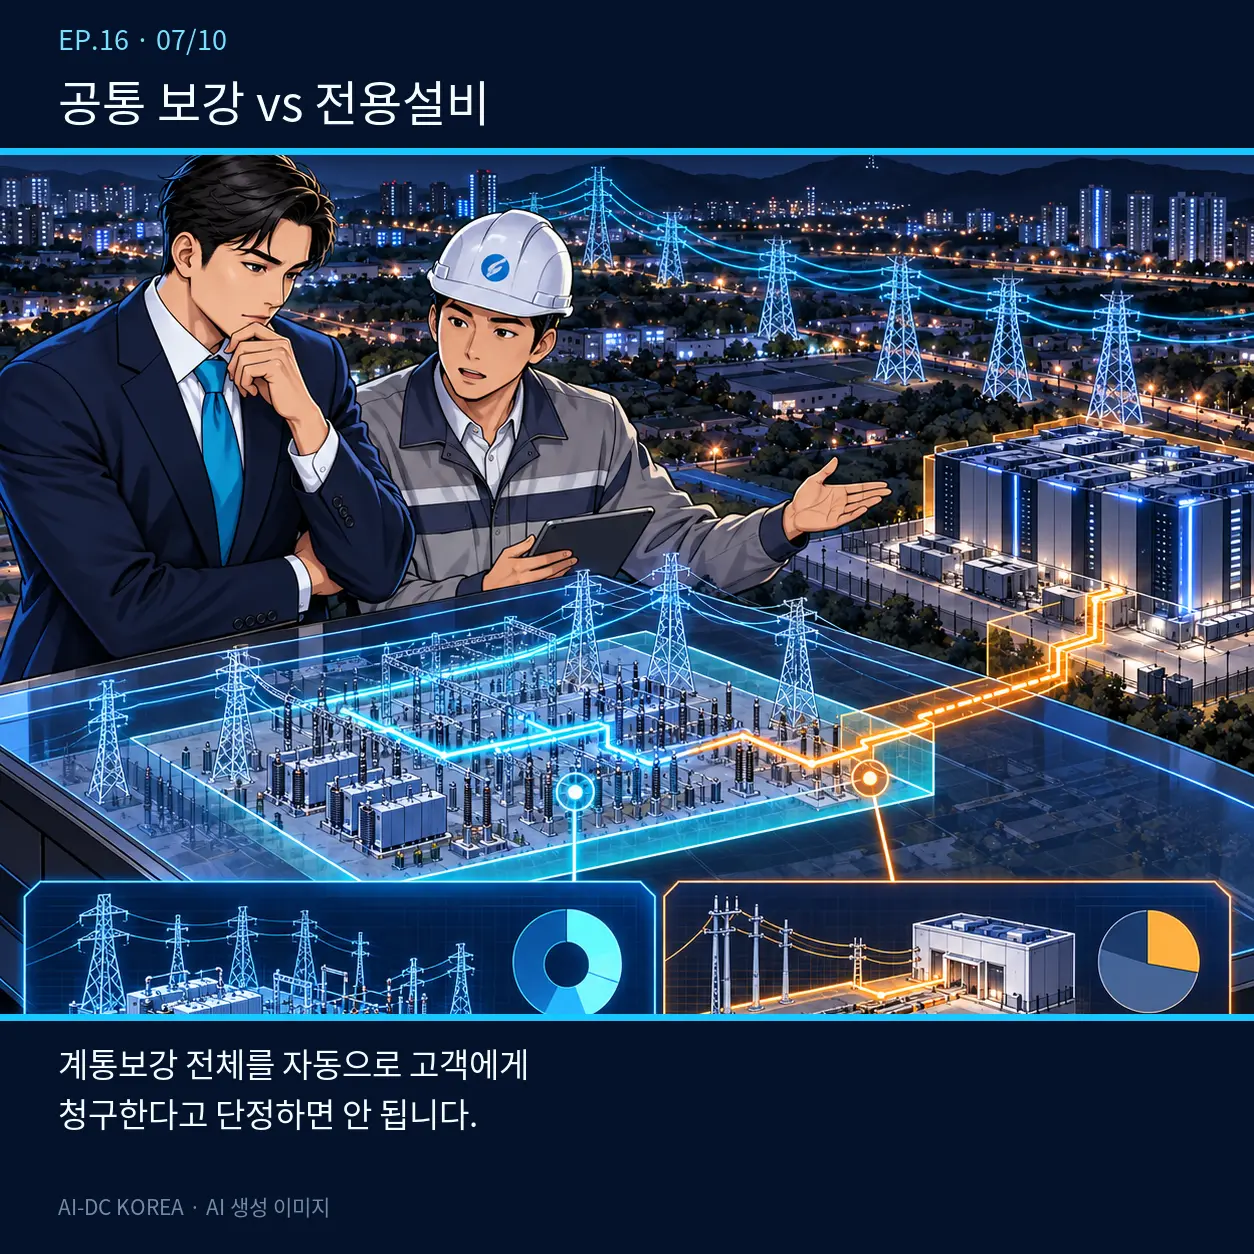
Aunque el concepto de «línea de reserva» no consiste simplemente en duplicar la carga de uso normal, si se requieren líneas, conductos, interruptores, dispositivos de protección, contadores o trazados independientes, pueden añadirse los costes correspondientes a dichos equipos y las tasas de infraestructura. Es necesario distinguir entre el refuerzo de la red común, las instalaciones exclusivas propiedad de KEPCO y las instalaciones de conexión propiedad del cliente, y obtener los fundamentos de cálculo correspondientes a cada una de ellas.
El presupuesto aproximado de la respuesta inicial no es el importe definitivo de la liquidación. El importe del proyecto variará si cambian el punto de conexión, el trazado real, la longitud y las especificaciones de los cables, los métodos de obra civil, el precio de los materiales o las condiciones de los trámites administrativos y los permisos. Gastos a cargo de KEPCO / Tasas de instalaciones / Gastos de obras a cargo del cliente / Gastos de terrenos y permisos Gestione el presupuesto en cuatro apartados y compruebe el IVA, la fecha de pago, las condiciones de liquidación y las condiciones de devolución o de pago adicional.
Conclusión práctica: Una vez verificados el desglose oficial de gastos de KEPCO y los fundamentos del cálculo del diseño —en los que se especifican el punto de suministro, la propiedad de las instalaciones, las partidas de obra, los tipos de tasas de instalación y las condiciones de pago y liquidación—, se debe sumar el contrato de obra del cliente y el presupuesto de terrenos y permisos para obtener el coste total del proyecto de conexión de 154 kV.
※ Este contenido está destinado a un análisis preliminar de la viabilidad del proyecto y del presupuesto. Las tasas de instalación reales y el alcance de las obras variarán en función de las condiciones de suministro aplicables, la potencia contratada y la modalidad de suministro, así como del diseño in situ y los cálculos oficiales de KEPCO, por lo que deben confirmarse basándose en las condiciones más recientes y en la respuesta por escrito.
Comenzar el análisis del emplazamiento, incluida la conexión de 154 kV →