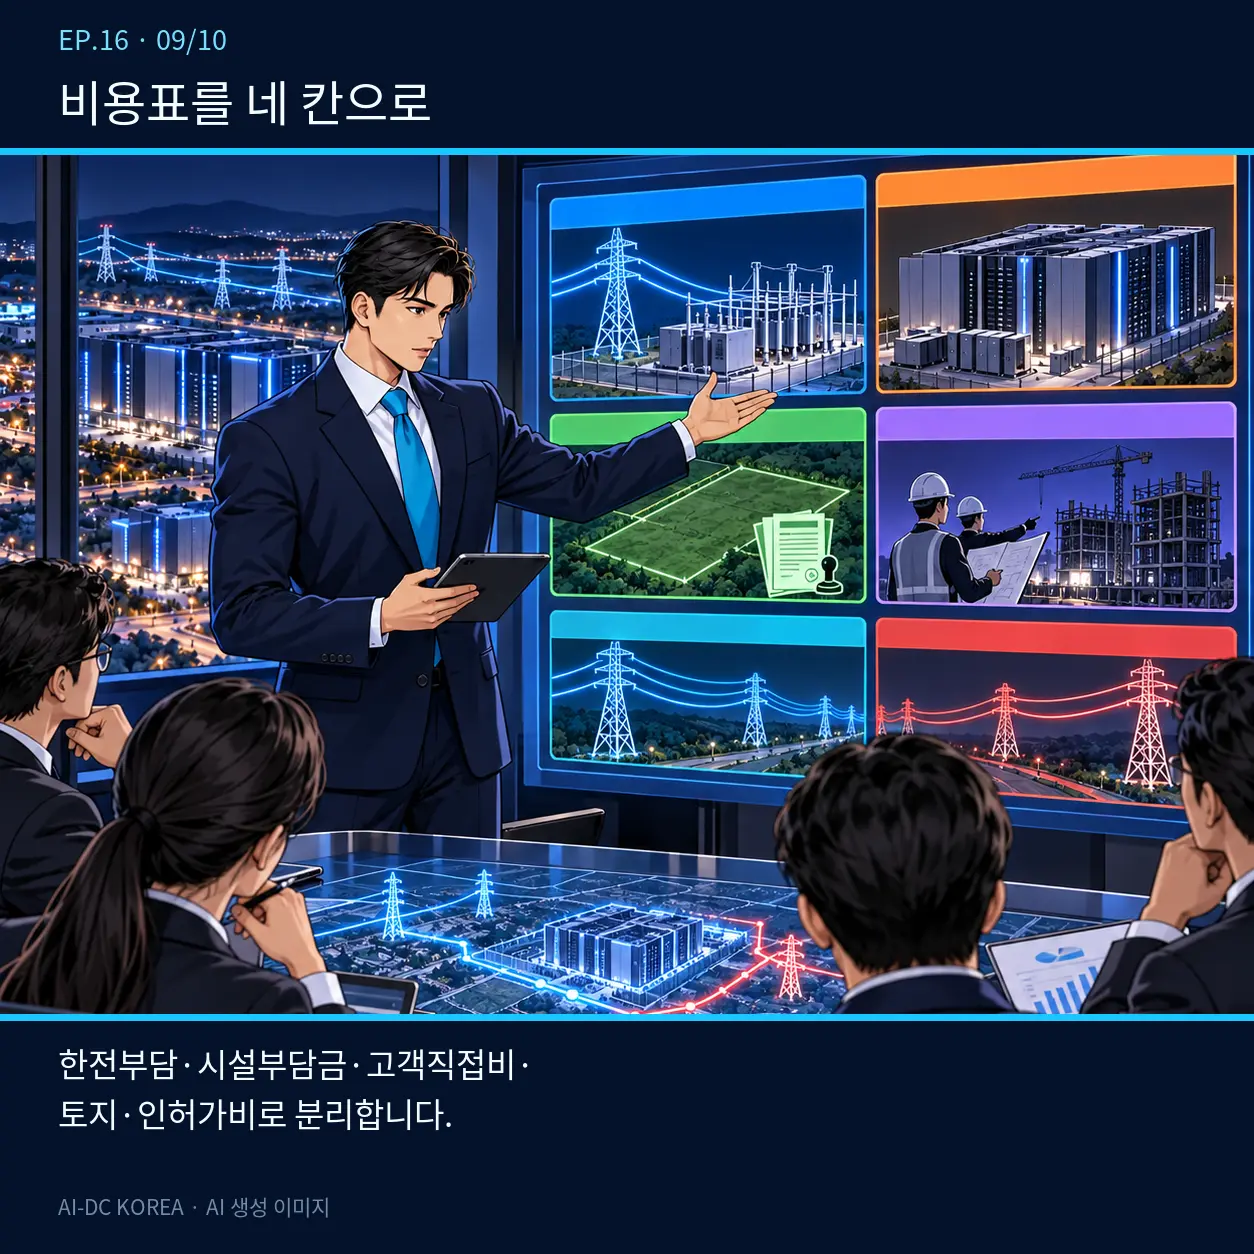
“한전이 공사하니 한전이 다 부담한다”는 계산은 위험합니다. 수급지점과 소유경계를 먼저 확정하고 한전 부담, 시설부담금, 고객 직접비, 토지·인허가비를 각각 나눠야 합니다.
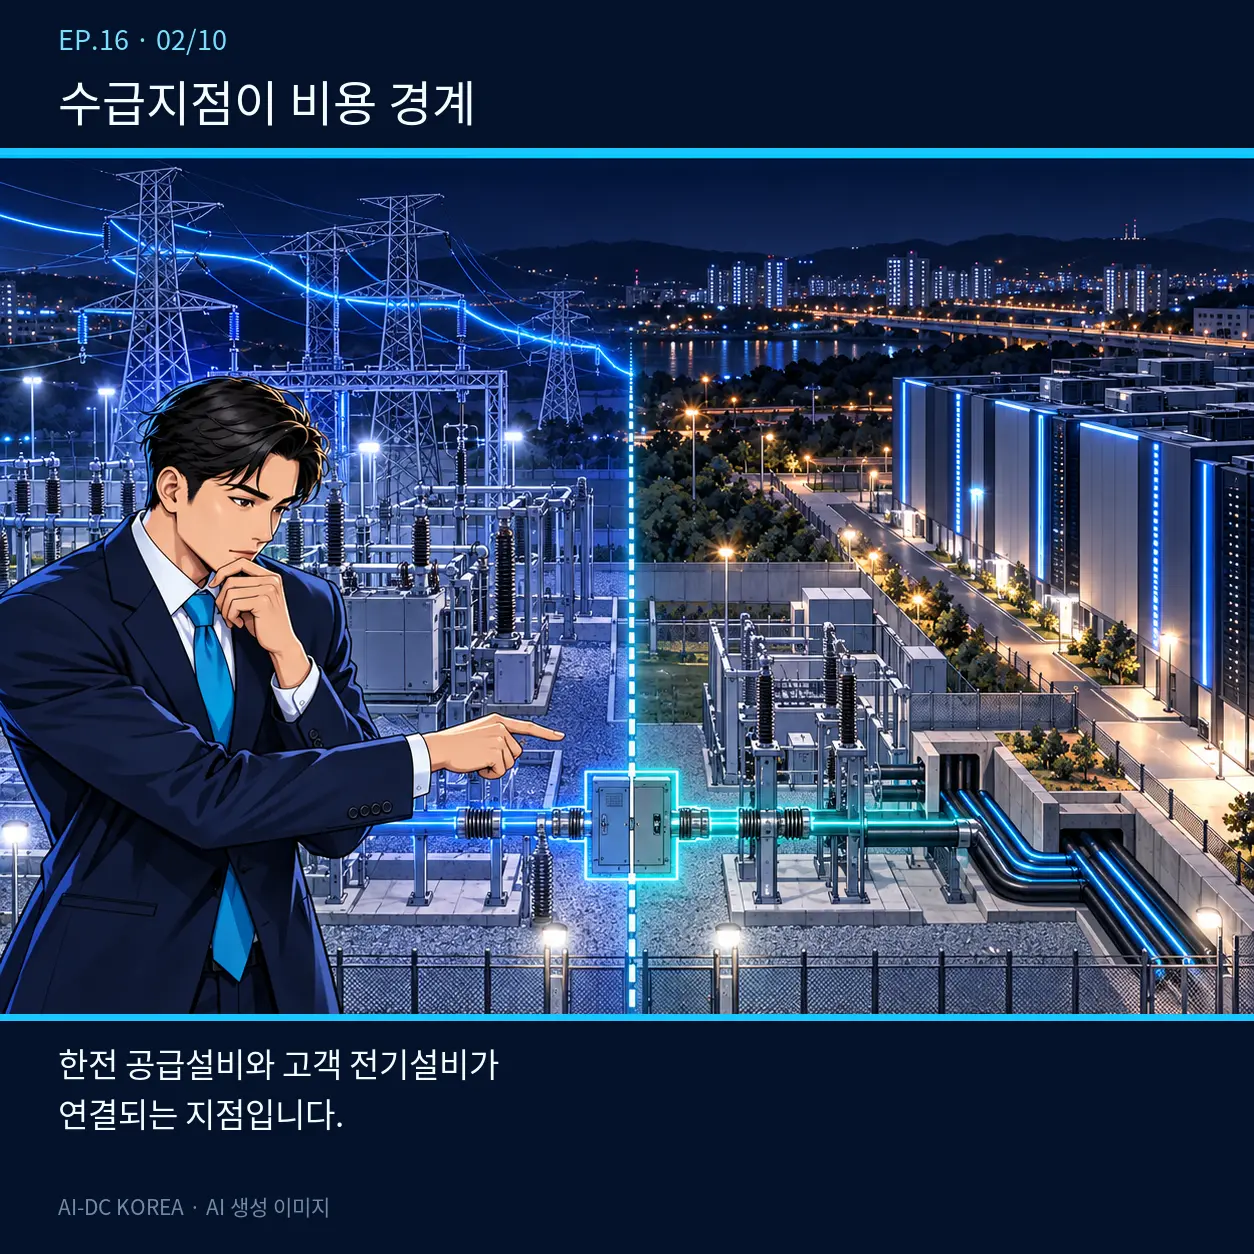
첫 기준은 수급지점과 설비 소유경계입니다. 수급지점은 한전 전선로 또는 인입선과 고객 전기설비가 연결되는 지점입니다. 같은 154kV 인입공사라도 수급지점의 위치, 한전소유 구간과 고객소유 구간, 공사발주 주체가 달라지면 비용 항목과 일정 책임이 함께 바뀝니다.
한전 기본공급약관의 용어상 특정 고객에게 공급하기 위한 한전소유 전용공급설비와 22.9kV를 초과하는 한전소유 특별고압 공급설비는 특별공급설비 범주에서 검토됩니다. 특별공급설비의 시설부담금은 일반적으로 설계금액을 기준으로 산정하는 설계시설부담금 대상이 될 수 있습니다. 한전소유라는 이유만으로 공사비 전액을 한전이 부담한다고 해석해서는 안 됩니다.
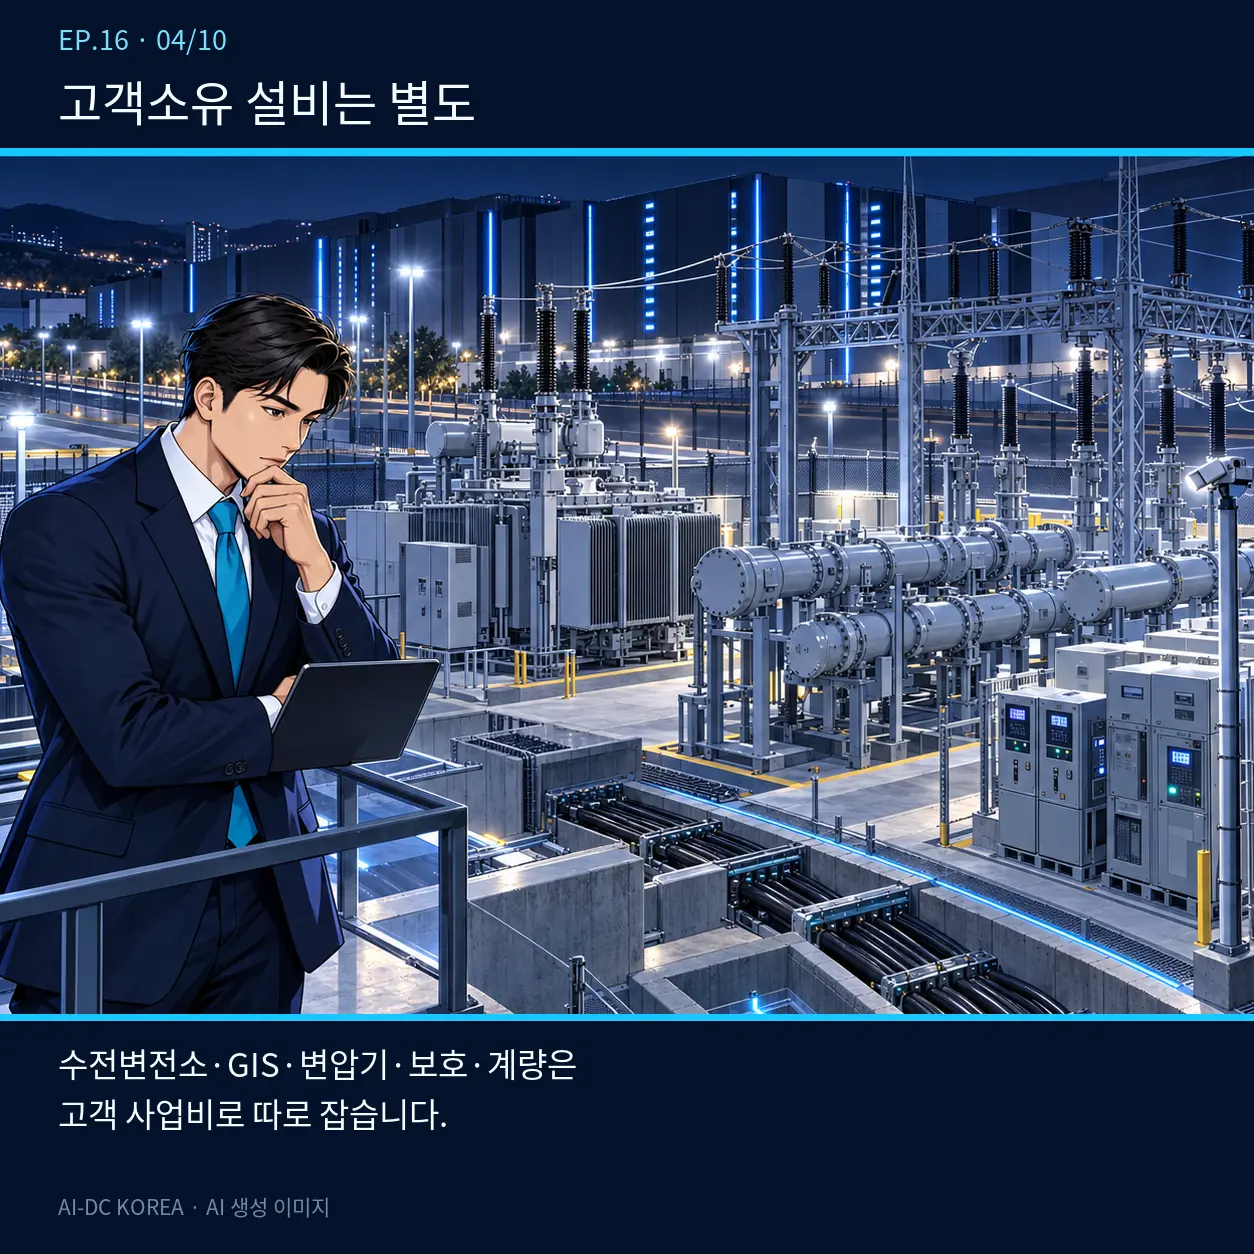
고객소유 구간의 수전변전소, GIS, 변압기, 보호계전, 계량, 제어·통신, 구내 케이블과 토목·건축은 고객 사업비로 별도 편성합니다. 제작·설치비뿐 아니라 시험, 사용전검사, 예비품, 운영인수와 유지관리비까지 총사업비에 포함해야 합니다.
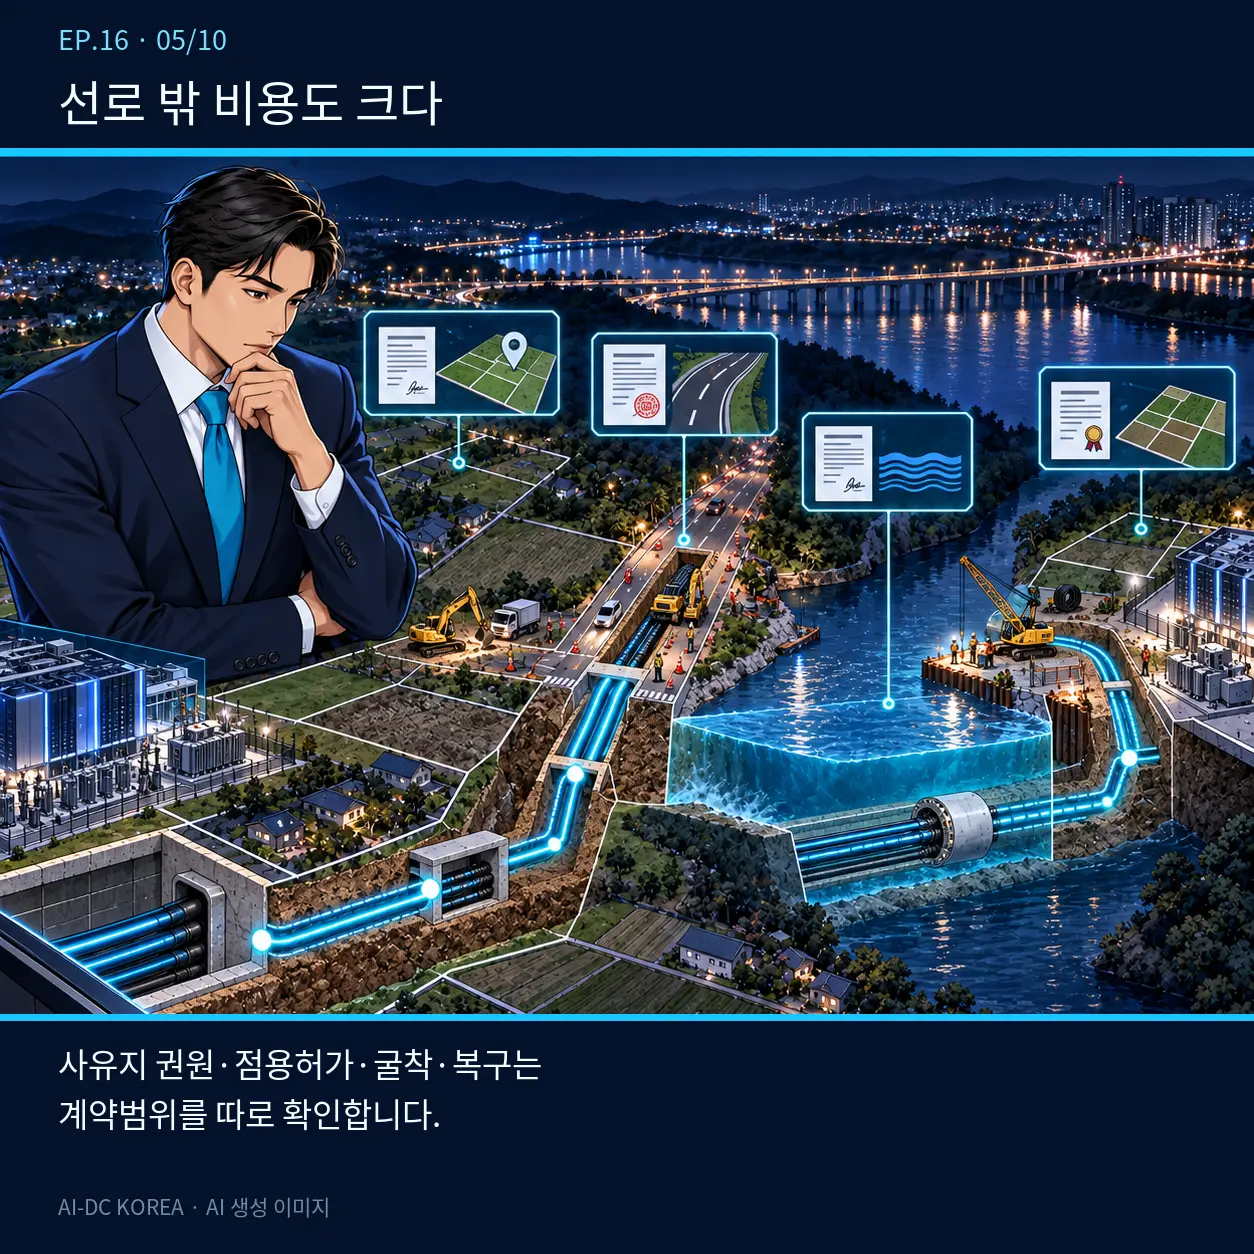
선로 밖의 비용도 분리합니다. 사유지 권원과 보상, 도로·하천 점용, 굴착·교통처리·복구, 임시 작업장과 진입로는 자산소유자·공사발주자·허가명의자에 따라 부담 주체가 달라질 수 있습니다. 이전 화에서 만든 필지별 권리확보 대장에 비용과 지급조건을 연결하면 누락을 줄일 수 있습니다.
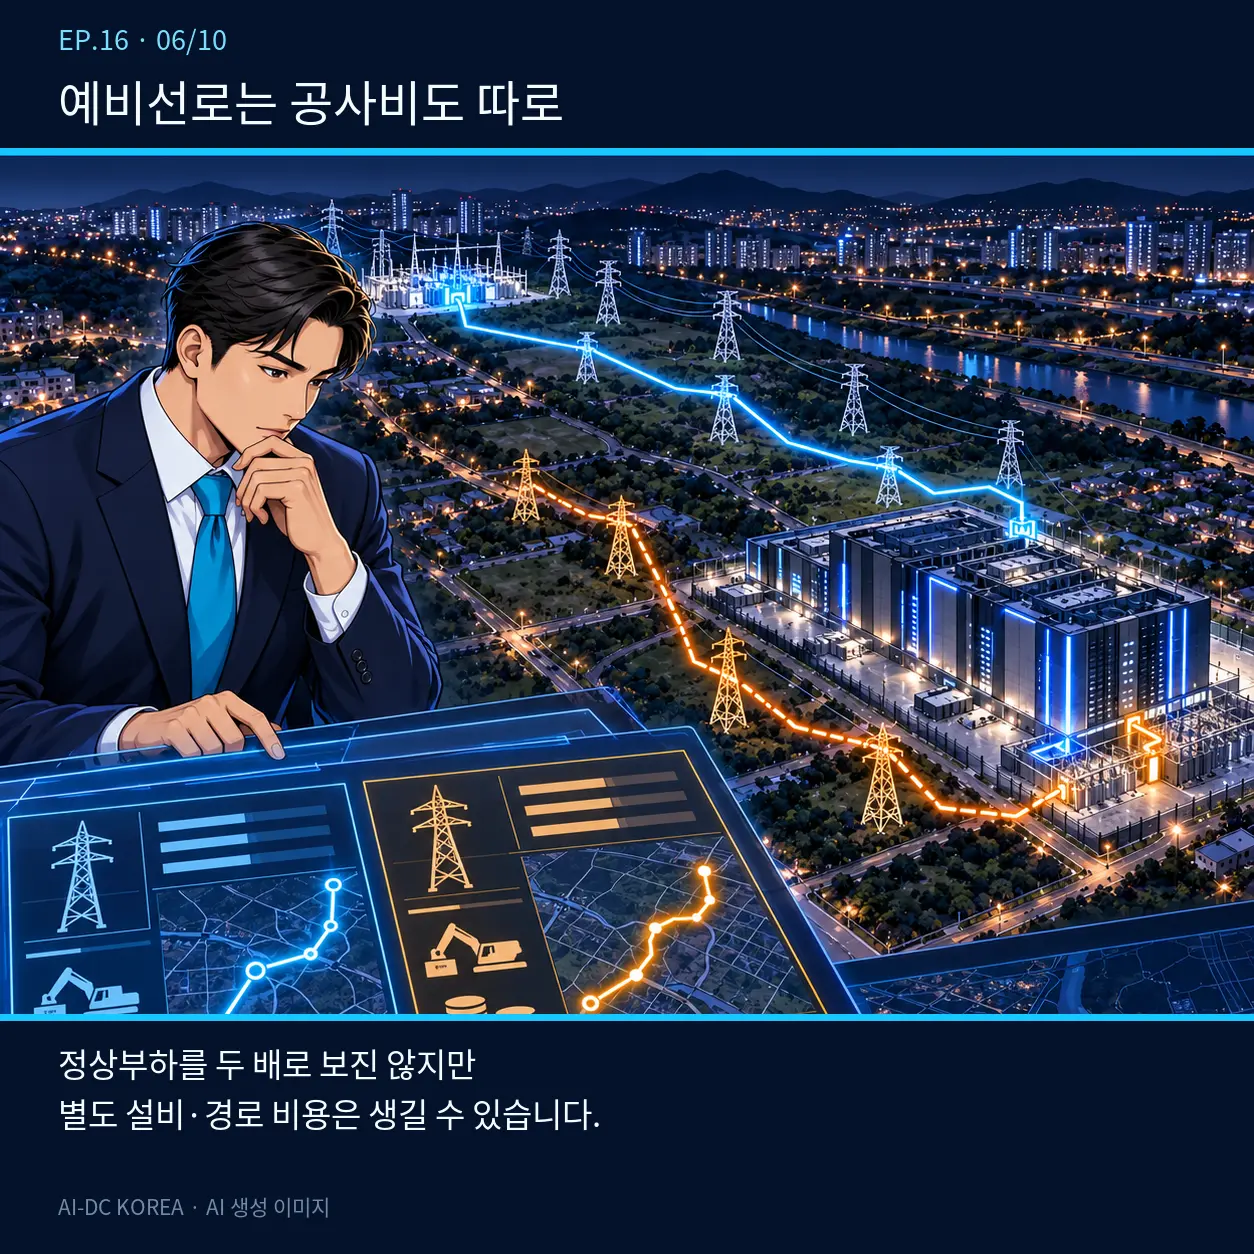
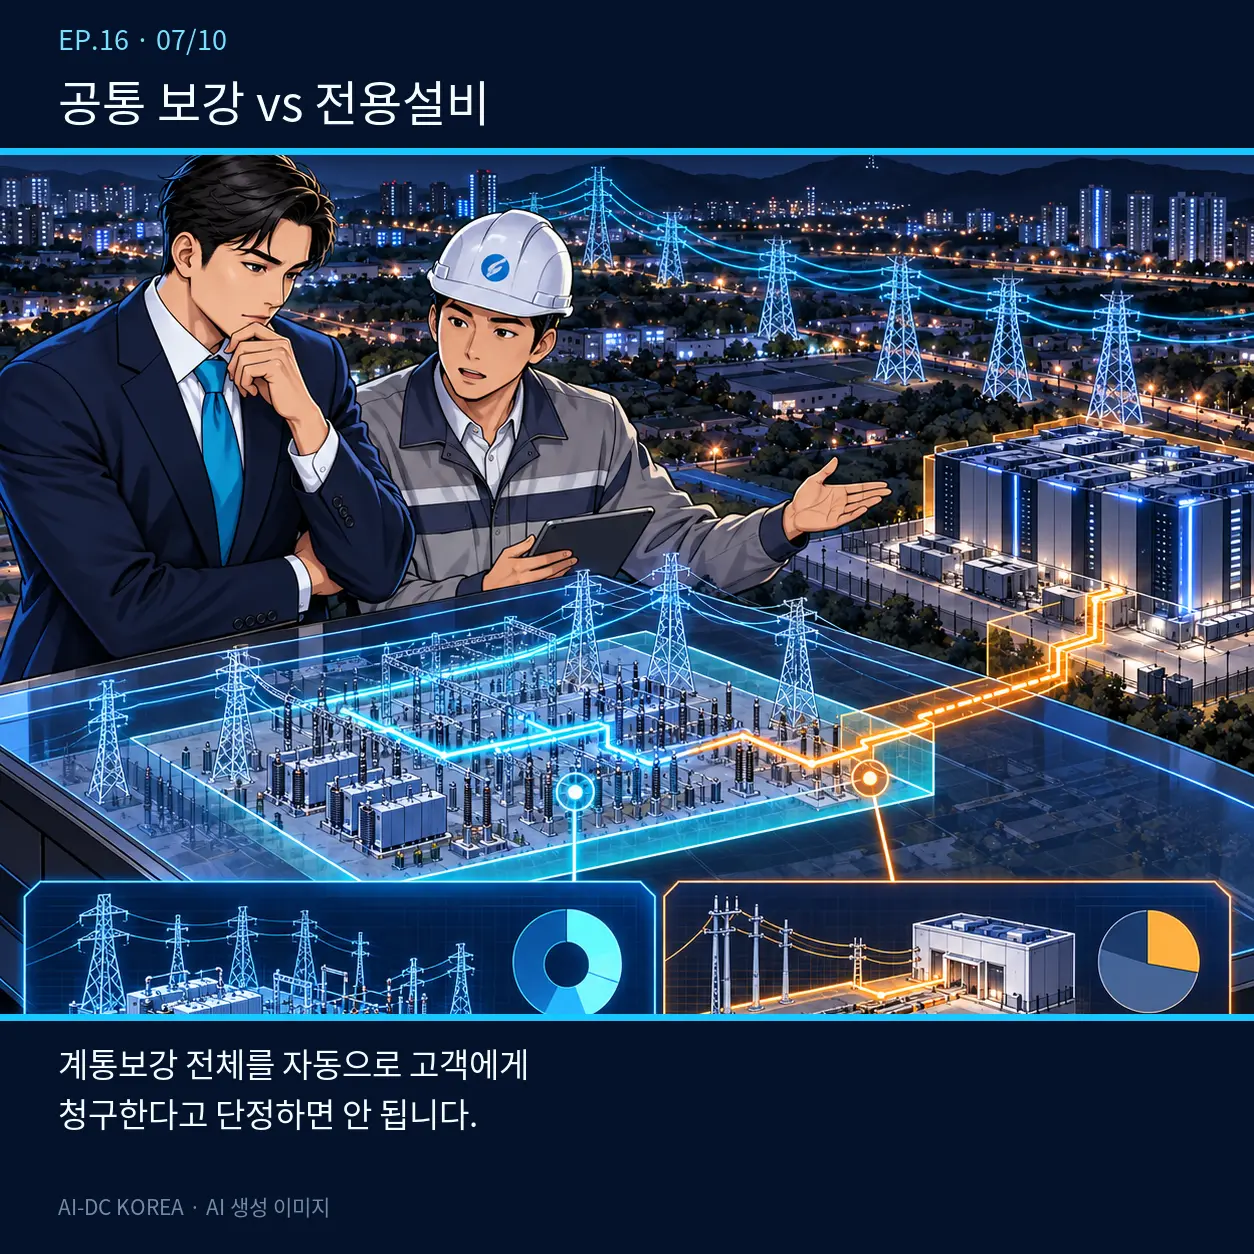
예비선로는 정상 사용부하를 단순히 두 배로 보는 개념은 아니지만, 별도 선로·관로·차단기·보호·계량·노선이 필요하면 해당 설비비와 시설부담금이 추가될 수 있습니다. 공통 계통보강, 한전소유 전용설비, 고객소유 인입설비를 구분한 뒤 각각의 산정근거를 받아야 합니다.
초기 회신의 개산견적은 최종정산액이 아닙니다. 접속점, 실제 노선, 케이블 길이·규격, 토목공법, 자재단가, 민원·허가조건이 바뀌면 설계금액도 달라집니다. 한전 부담 / 시설부담금 / 고객 직접공사비 / 토지·인허가비 네 칸으로 예산을 관리하고, 부가세·납부시점·정산조건·환급 또는 추가부담 조건까지 확인합니다.
실무 결론: 한전의 공식 부담내역서와 설계산정 근거에서 수급지점, 설비소유, 공사항목, 시설부담금 종류, 납부·정산조건을 확인한 뒤 고객 공사계약과 토지·인허가 예산을 합쳐야 154kV 인입 총사업비가 보입니다.
※ 본 콘텐츠는 초기 사업성·예산 검토용입니다. 실제 시설부담금과 공사범위는 적용 공급약관, 계약전력·공급방식, 현장 설계와 한전의 공식 산정에 따라 달라지므로 최신 약관과 서면 회신을 기준으로 확정해야 합니다.
154kV 인입비를 포함한 부지분석 시작하기 →